ماجرای بحران فرانک سوئیس در 2015 و عواقب آن
نویسنده
مرضیه مظاهری
تاریخ انتشار
 1404/12/13
تاریخ بروزرسانی
1405/08/03
زمان مطالعه
5 دقیقه


15 ژانویه 2015 یکی از فراموشنشدنیترین روزهای تاریخ بازار ارز بود؛ روزی که یک تصمیم چندخطی از سوی بانک ملی سوئیس، در مدت کوتاهی بازار جهانی فارکس را به آشوب کشاند.
بانک ملی سوئیس (SNB) بدون هشدار قبلی اعلام کرد که دیگر از حداقل نرخ 1.20 فرانک در برابر هر یورو دفاع نخواهد کرد. بازاری که بیش از سه سال به این سطح قیمتی بهعنوان یک مرز تقریباً قطعی نگاه میکرد، ناگهان با حذف این سپر مواجه شد.
نتیجه، جهش شدید ارزش فرانک سوئیس، سقوط تاریخی جفتارز EUR/CHF و ایجاد نوساناتی بود که بسیاری از معاملهگران و حتی کارگزاران فارکس آمادگی مواجهه با آن را نداشتند. برخی معاملهگران در عرض چند دقیقه تمام سرمایه خود را از دست دادند و چندین شرکت فعال در صنعت فارکس با بحران نقدینگی یا ورشکستگی روبهرو شدند.
این رویداد که بعدها با نام شوک فرانک سوئیس یا SNB Shock شناخته شد، هنوز هم یکی از مهمترین نمونههای تاریخی برای درک ریسک سیاستگذاری بانکهای مرکزی، خطر استفاده از اهرم بالا و محدودیت سفارشهای حد ضرر در شرایط بحرانی است.
پیشزمینه بحران؛ چرا بانک ملی سوئیس سقف 1.20 را تعیین کرد؟
برای درک تصمیم جنجالی سال 2015 باید چند سال به عقب بازگردیم.
در سال 2011، بحران بدهی کشورهای اروپایی باعث شد سرمایهگذاران برای حفظ ارزش داراییهای خود به سمت داراییها و ارزهای امن حرکت کنند. فرانک سوئیس نیز یکی از مهمترین مقصدهای این سرمایهها بود.
افزایش تقاضا برای فرانک باعث تقویت شدید ارزش این ارز شد؛ موضوعی که اقتصاد صادراتمحور سوئیس را تحت فشار قرار میداد. افزایش ارزش فرانک، کالاهای سوئیسی را برای خریداران خارجی گرانتر میکرد و درعینحال خطر کاهش تورم و ورود اقتصاد به فضای تورمی بسیار پایین را افزایش میداد.
در چنین شرایطی، بانک ملی سوئیس در 6 سپتامبر 2011 اعلام کرد که نرخ EUR/CHF نباید کمتر از 1.20 فرانک به ازای هر یورو معامله شود. SNB برای دفاع از این سطح اعلام کرد که در صورت لزوم آماده خرید ارز خارجی در حجم نامحدود است.
این سیاست برای بیش از سه سال ادامه داشت و به بازار این پیام را میداد که سطح 1.20 یک خط دفاعی بسیار قدرتمند است. اما حفظ چنین تعهدی هزینه داشت.
هرچه فشار برای تقویت فرانک بیشتر میشد، SNB مجبور بود برای دفاع از کف تعیینشده، ارز خارجی بیشتری خریداری کند. در نتیجه، ترازنامه و ذخایر ارزی بانک مرکزی سوئیس بهشدت افزایش یافت. در نهایت، تغییر شرایط اقتصاد جهانی باعث شد ادامه این سیاست برای SNB بیش از پیش دشوار شود.
ساعت شوک؛ 15 ژانویه 2015 چه اتفاقی افتاد؟
در تاریخ 15 ژانویه 2015، بانک ملی سوئیس اعلام کرد که حداقل نرخ 1.20 فرانک در برابر یورو را کنار میگذارد.
همزمان، SNB دامنه هدف نرخ لیبور سهماهه را 50 واحد پایه کاهش داد و نرخ بهره اعمالشده بر بخشی از سپردههای دیداری نزد بانک مرکزی را به منفی 0.75 درصد رساند. هدف از کاهش نرخ بهره، کاهش جذابیت نگهداری فرانک و تعدیل بخشی از فشار ناشی از حذف کف نرخ ارز بود.
این تصمیم در شرایطی اتخاذ شد که فشار بر یورو افزایش یافته بود و SNB بعداً توضیح داد که تضعیف مداوم یورو، حفظ کف 1.20 را تنها با مداخلات ارزی دائمی و رو به افزایش ممکن میکرد؛ وضعیتی که دیگر پایدار تلقی نمیشد.
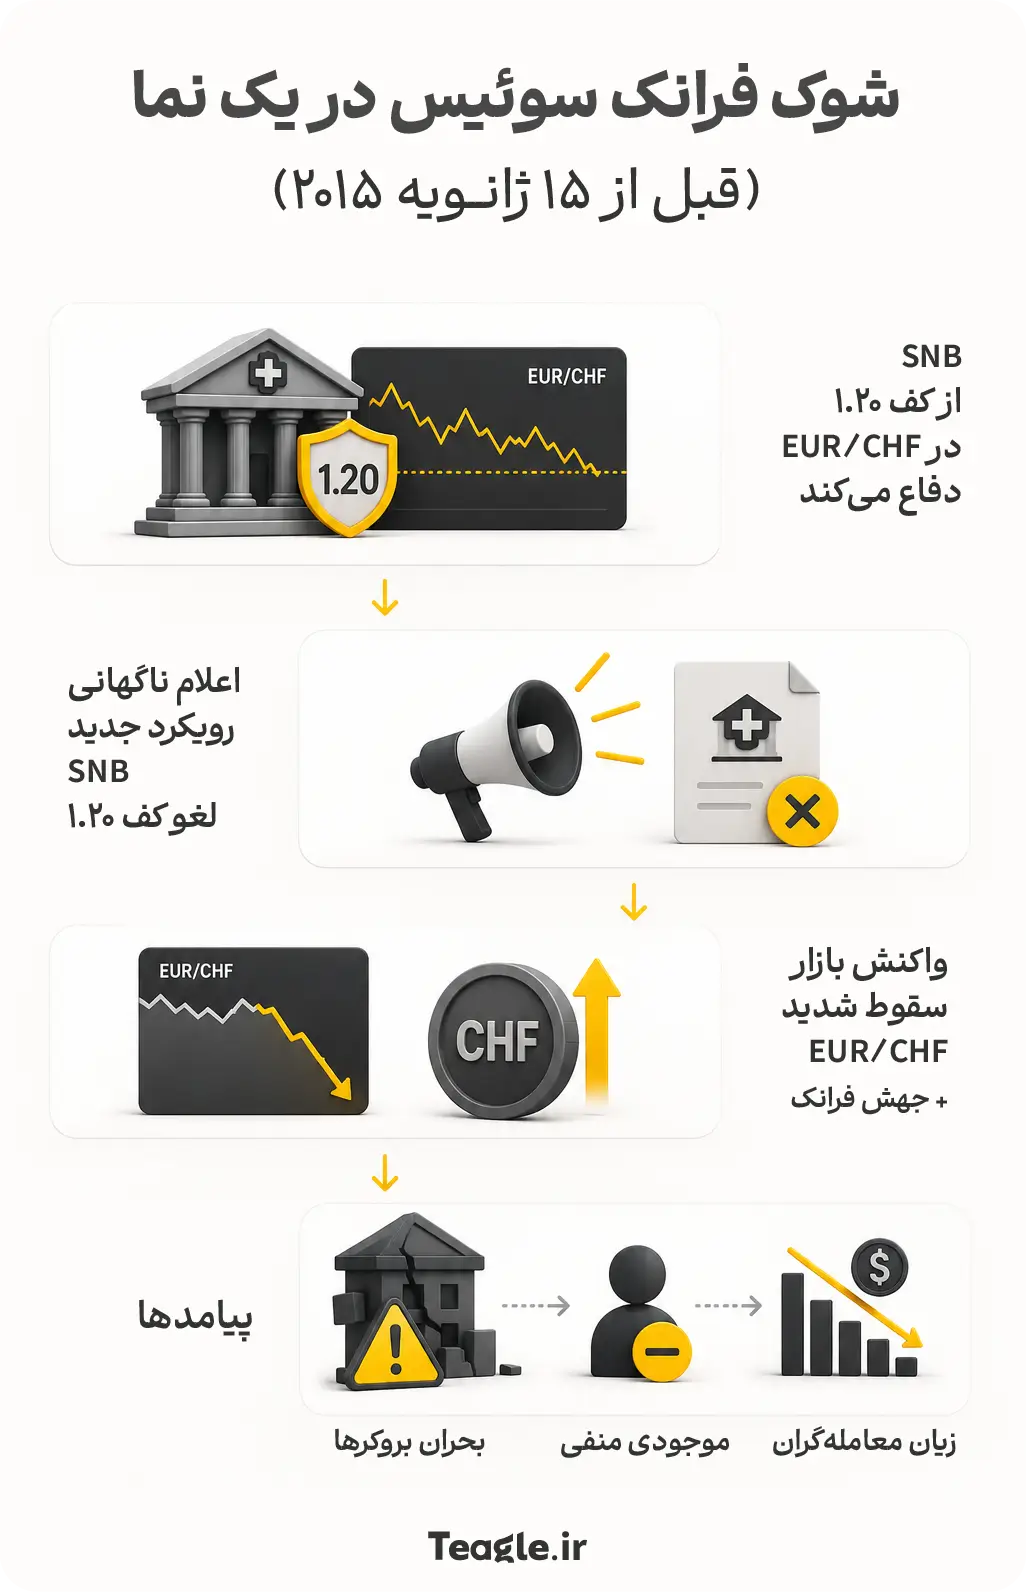
تا پیش از آن، بسیاری از فعالان بازار معتقد بودند SNB همچنان با قدرت از سطح 1.20 دفاع خواهد کرد. در واقع، همین اطمینان باعث شده بود برخی معاملهگران استراتژیهای معاملاتی خود را بر پایه دوام این سطح طراحی کنند. ولی با انتشار خبر، این فرض در عرض چند ثانیه فرو ریخت.
سقوط EUR/CHF؛ وقتی نقدشوندگی بازار ناپدید شد
پس از لغو کف ارزی، EUR/CHF با سرعتی کمسابقه سقوط کرد. این جفتارز که پیش از اعلام تصمیم در نزدیکی 1.20 معامله میشد، در جریان نوسانات شدید آن روز در برخی منابع و پلتفرمهای معاملاتی تا محدوده 0.85 رسید.
در شرایط عادی، معاملهگر میتواند انتظار داشتهباشد سفارش حد ضرر در محدودهای نزدیک به قیمت تعیینشده اجرا شود. اما در جریان شوک فرانک، در برخی لحظات عملاً نقدشوندگی کافی در بازار وجود نداشت. به بیان ساده، فروشنده وجود داشت، اما خریدار کافی در قیمتهای نزدیک به آخرین نرخ معاملهشده وجود نداشت.
نتیجه این بود که بسیاری از سفارشهای حد ضرر با لغزش قیمتی بسیار شدید اجرا شدند. در برخی موارد، معاملهگران با قیمتی بسیار دورتر از سطح حد ضرر مورد انتظار از بازار خارج شدند.
همین مسئله نشان داد که حتی حد ضرر نیز در شرایط وقوع یک رویداد بسیار شدید، تضمینکننده خروج دقیق در قیمت مشخص نیست.
قربانیان شوک فرانک؛ کارگزارانی که در چند ساعت با بحران روبهرو شدند
شوک فرانک سوئیس فقط حساب معاملهگران را تحت تأثیر قرار نداد؛ بلکه مدل کسبوکار بسیاری از بروکرهای فارکس نیز در معرض فشار قرار گرفت. بسیاری از معاملهگران به دلیل استفاده از اهرم، نهتنها سرمایه موجود در حساب خود را از دست دادند، بلکه در برخی موارد موجودی حسابشان منفی شد. این موضوع یک مشکل جدی برای بروکرها ایجاد کرد.
وقتی مشتری زیانی بیشتر از موجودی حسابش متحمل شود، بسته به ساختار حساب و قرارداد، ممکن است بروکر با بدهی منفی مشتری روبهرو شود. در جریان شوک فرانک، حجم این بدهیها برای برخی شرکتها بسیار بزرگ بود.
Alpari UK؛ ورود به فرآیند ورشکستگی
Alpari UK یکی از مشهورترین قربانیان این رویداد بود. این شرکت در 19 ژانویه 2015 وارد فرآیند رسمی Special Administration شد؛ زیرا پس از شوک فرانک، دیگر توانایی مالی لازم برای ادامه فعالیت به شکل عادی را نداشت.
FXCM؛ بحران سرمایه و تأمین مالی اضطراری
FXCM نیز با یکی از جدیترین بحرانهای تاریخ خود روبهرو شد. بر اساس اسناد منتشرشده بعدی، شوک EUR/CHF باعث ایجاد حدود 275 میلیون دلار مانده بدهکار و موجودی منفی در حساب مشتریان FXCM شد. این وضعیت باعث شد شرکت بهطور موقت با کسری نسبت به برخی الزامات سرمایهای مواجه شود.
اثر شوک بر اقتصاد واقعی سوئیس
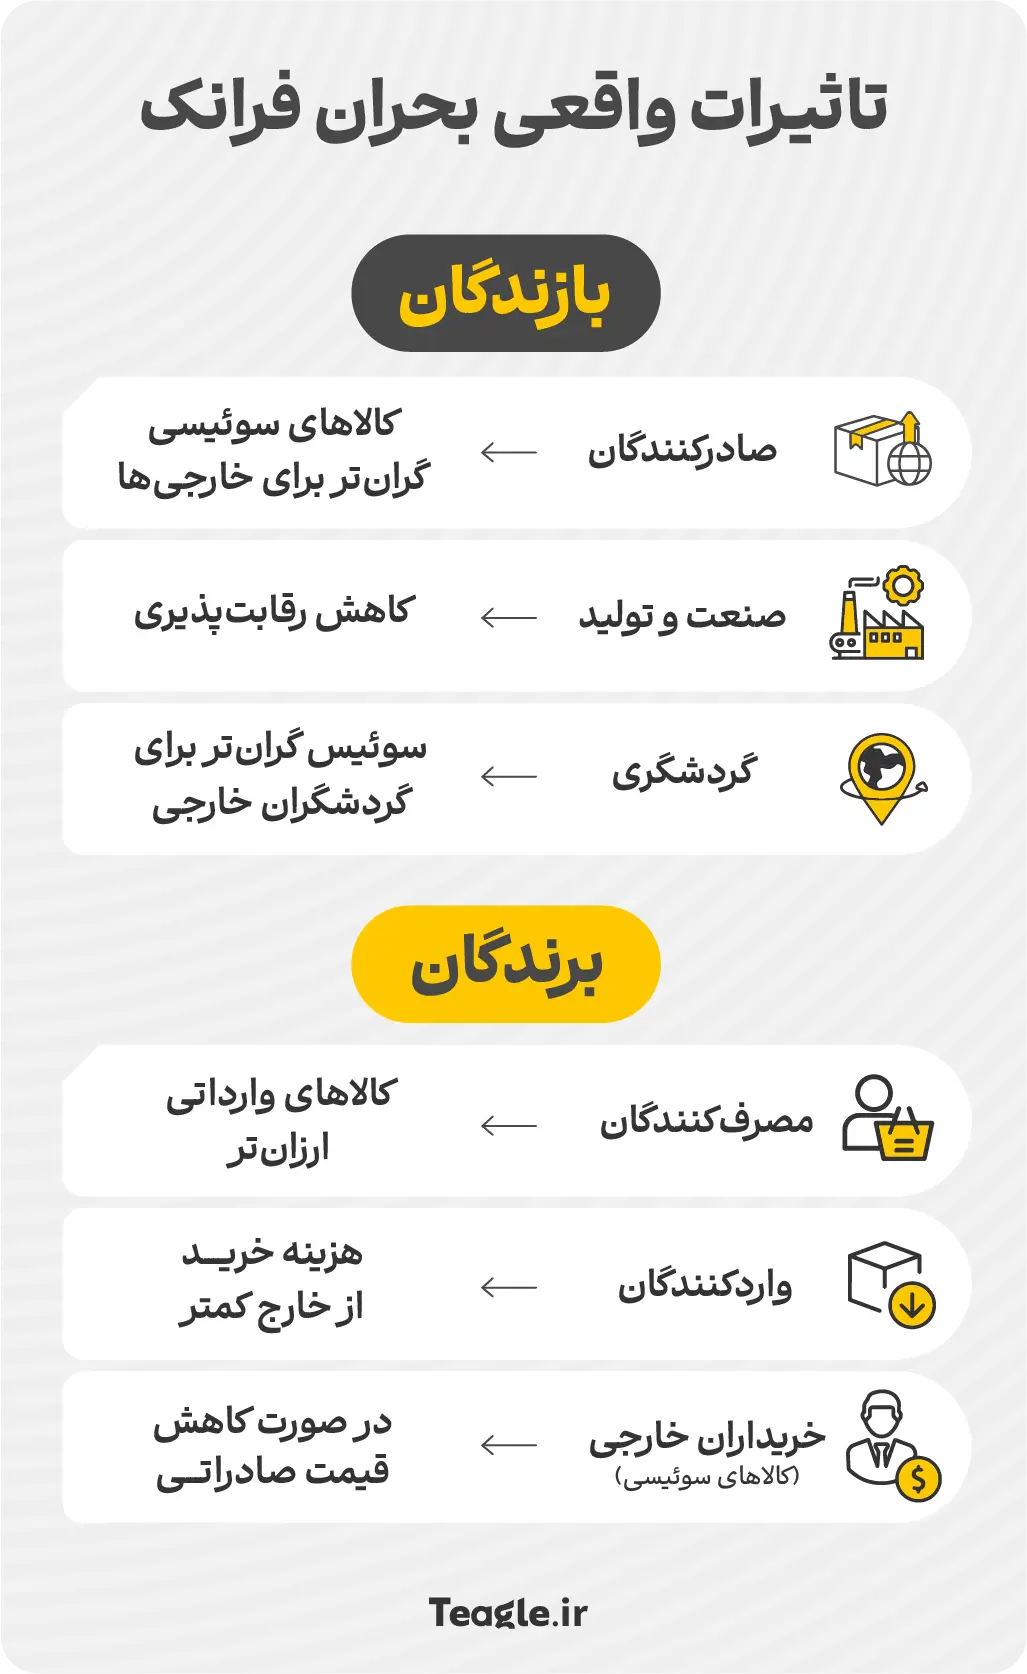
تقویت ناگهانی فرانک فقط بازار ارز را تحت تأثیر قرار نداد؛ بلکه مستقیماً به کسبوکارها و خانوارهای سوئیسی هم فشار وارد کرد. وقتی ارزش فرانک بالا رفت، کالاهای سوئیسی برای خریداران خارجی گرانتر شدند و صادرکنندگان، صنایع تولیدی، کالاهای لوکس و گردشگری با کاهش رقابتپذیری و فشار بر سود خود مواجه شدند. در مقابل، واردات برای مردم سوئیس ارزانتر شد و قدرت خرید آنها افزایش یافت. بنابراین، فرانک قوی برای صادرکنندگان خبر خوبی نبود، اما برای مصرفکنندگان و واردکنندگان مزیتهایی داشت؛ موضوعی که نشان میدهد تغییر نرخ ارز میتواند همزمان برندگان و بازندگان متفاوتی در اقتصاد ایجاد کند.
|
شاخص مالی |
قبل از 15 ژانویه 2015 |
بلافاصله پس از شوک |
وضعیت پس از تثبیت (2016) |
|
نرخ EUR/CHF |
1.20 (تثبیت شده) |
0.85 (سقوط آزاد) |
1.05 - 1.10 |
|
نوسانات (Volatility) |
بسیار پایین (مصنوعی) |
رکورد تاریخی 30٪ در یک روز |
بازگشت به نوسانات نرمال |
|
نقدینگی بازار |
عمیق و پایدار |
سیاهچاله نقدینگی (صفر) |
بازسازی با احتیاط بیشتر |
بانک ملی سوئیس پس از 2015 چه مسیری را طی کرد؟
یکی از مهمترین نکات درباره بحران فرانک این است که داستان در 15 ژانویه 2015 تمام نشد.
SNB پس از حذف کف ارزی، همچنان با مسئله تقویت فرانک مواجه بود و برای مدیریت این فشار از ترکیبی از ابزارهای سیاست پولی استفاده کرد.
نرخ بهره منفی برای سالها یکی از مهمترین ابزارهای SNB باقی ماند. بانک مرکزی سوئیس در نهایت در سال 2022 و همزمان با افزایش فشارهای تورمی جهانی، بهتدریج از محیط نرخ بهره منفی خارج شد. در این دوره، مداخله در بازار ارز نیز همچنان یکی از ابزارهای مهم سیاست پولی SNB باقی ماند.
وضعیت SNB در سال 2026؛ سیاستگذاری بدون تکرار اشتباه 2015؟
در آخرین ارزیابی سیاست پولی در 18 ژوئن 2026، بانک ملی سوئیس نرخ سیاستی خود را بدون تغییر در سطح صفر درصد حفظ کرد.
SNB همچنین اعلام کرد که در صورت نیاز، آمادگی بیشتری برای مداخله در بازار ارز خارجی دارد تا از تقویت سریع و بیش از حد فرانک جلوگیری کند؛ زیرا چنین تقویتی میتواند ثبات قیمتها در سوئیس را تهدید کند.
این رویکرد نشان میدهد که نرخ ارز همچنان بخش مهمی از چارچوب تصمیمگیری SNB است. با این حال، یک تفاوت اساسی با دوران پیش از 2015 وجود دارد: SNB امروز متعهد به دفاع از یک عدد مشخص و رسمی در بازار نیست.
در نتیجه، بازار با یک «خط قرمز ثابت» مواجه نیست که معاملهگران بتوانند با اطمینان کامل روی آن شرطبندی کنند.
آیا احتمال تکرار شوک دیگری مانند سال 2015 وجود دارد؟
پاسخ این است که احتمال تکرار دقیق همان سناریو کم است، اما ریسک تصمیمهای غافلگیرکننده بانک مرکزی هرگز صفر نیست.
یکی از مهمترین دلایل شدت شوک 2015 این بود که بازار برای مدت طولانی به دوام کف 1.20 اعتماد کردهبود. این اعتماد باعث شده بود بسیاری از معاملهگران تصور کنند که SNB در هر شرایطی از این سطح دفاع خواهد کرد.
اما هیچ سیاست پولی نمیتواند برای همیشه از شرایط اقتصادی جدا باشد. زمانی که هزینه حفظ سیاست افزایش یافت، SNB تصمیم گرفت آن را کنار بگذارد و همین تغییر ناگهانی باعث فروپاشی انتظارات بازار شد. امروز نیز اگرچه بانکهای مرکزی تلاش میکنند ارتباط شفافتری با بازار داشتهباشند، اما سرمایهگذاران نباید سیاستهای فعلی را تعهدات دائمی تلقی کنند.
مهمترین درسهای بحران فرانک سوئیس برای معاملهگران
بحران فرانک سوئیس در سال 2015 فقط یک رویداد تاریخی در بازار فارکس نبود؛ بلکه به یکی از مهمترین نمونههای واقعی مدیریت ریسک در شرایط بحرانی تبدیل شد. اتفاقات آن روز نشان داد که حتی ارزهای معتبر، جفتارزهای بسیار نقدشونده و سیاستهایی که سالها پایدار به نظر میرسند، میتوانند در مدت کوتاهی با تغییراتی غیرمنتظره مواجه شوند. بررسی این رویداد، چند درس مهم و کاربردی برای معاملهگران امروز به همراه دارد که عبارتند از:
- هیچ سیاست بانک مرکزی دائمی نیست.
- اهرم بالا در رویدادهای غیرعادی میتواند بسیار خطرناک باشد.
- حد ضرر همیشه با قیمت تعیینشده اجرا نمیشود.
- نقدشوندگی دائمی نیست.
- ریسکهای کماحتمال را نباید نادیده گرفت.
چشمانداز فرانک سوئیس در نیمه دوم سال 2026
بیش از یازده سال پس از شوک تاریخی 2015، فرانک سوئیس همچنان یکی از مهمترین ارزهای پناهگاه امن جهان محسوب میشود. با این وجود، شرایط اقتصاد جهانی، تنشهای ژئوپلیتیک و تغییرات سیاست پولی بانکهای مرکزی بزرگ میتوانند همچنان بر تقاضا برای فرانک تأثیر بگذارند.
در عین حال، بانک ملی سوئیس همچنان تقویت بیشازحد فرانک را یکی از عوامل مهم در ارزیابی شرایط پولی میداند.
آخرین تصمیم SNB در ژوئن 2026 نیز نشان میدهد که این بانک، نرخ بهره و مداخله احتمالی در بازار ارز را بهعنوان ابزارهایی برای حفظ ثبات قیمتها و مدیریت شرایط پولی در اختیار دارد. در نتیجه، داستان فرانک سوئیس هنوز تمام نشدهاست؛ اما بازار امروز با تجربهای مهم از گذشته وارد تصمیمهای آینده میشود.
بحران فرانک سوئیس 2015؛ درس بزرگ مدیریت ریسک در فارکس
بحران فرانک سوئیس در سال 2015 بهخوبی نشان داد که تصمیمهای بانکهای مرکزی تا چه اندازه میتوانند در مدتزمانی کوتاه مسیر بازارهای مالی را تغییر دهند. حذف ناگهانی کف نرخ ارز توسط بانک ملی سوئیس، باعث جهش شدید ارزش فرانک، نوسانات تاریخی در جفتارز EUR/CHF و ایجاد زیانهای سنگین برای بسیاری از معاملهگران و کارگزاران فارکس شد.
با این حال، مهمترین میراث این رویداد فراتر از نوسانات شدید یک روز در بازار ارز است. شوک فرانک به فعالان بازار یادآوری کرد که هیچ سطح قیمتی، سیاست پولی یا تعهد بانک مرکزی را نباید دائمی و بدون تغییر فرض کرد؛ زیرا با تغییر شرایط اقتصادی، سیاستها نیز میتوانند بهطور ناگهانی تغییر کنند.
برای معاملهگران، درس اصلی این بحران همچنان روشن است: مدیریت ریسک نباید فقط برای شرایط عادی بازار طراحی شود؛ ارزش واقعی آن زمانی مشخص میشود که بازار برخلاف تمام انتظارات حرکت کند.


مقالات مرتبط
نظرات کاربران

جدیدترین
 بارگذاری تصویر