دیفای (DeFi) در بازار ارز دیجیتال چیست؟
نویسنده
مرضیه مظاهری
بررسی تخصصی
محمدرضا مینایی
تاریخ انتشار
 1405/07/01
تاریخ بروزرسانی
1405/09/01
زمان مطالعه
15 دقیقه


دیفای (DeFi)، شیوهای برای ارائه خدمات مالی مانند مبادله رمزارز و دریافت وام است که بخش مهمی از فرایندهای آن بهجای سامانه داخلی یک شرکت، با قراردادهای هوشمند روی شبکه بلاکچین اجرا میشود. این ساختار میتواند کنترل مستقیمتری بر دارایی به کاربر بدهد، اما مسئولیت بررسی تراکنشها و شناخت ریسکها را نیز بیشتر میکند. برای درک اینکه دیفای چیست و چگونه میتوان از خدمات آن استفاده کرد، باید سازوکار این برنامهها، منبع بازده و محدودیتهای دسترسی، بهویژه برای کاربران ایرانی را بشناسیم.
دیفای یا امور مالی غیرمتمرکز (Decentralized Finance) چیست؟
دیفای (DeFi)، مخفف Decentralized Finance بهمعنای امور مالی غیرمتمرکز، مجموعهای از خدمات مالی است که بر بستر بلاکچین ساختهمیشوند. این خدمات امکان مبادله رمزارز، وامدهی، دریافت وام و مدیریت دارایی را فراهم میکنند. بنابراین، دیفای نام یک ارز دیجیتال، شرکت یا وبسایت مشخص نیست؛ به اکوسیستمی از برنامهها و پروتکلهای مالی اشاره دارد.
برای درک دیفای به زبان ساده، مبادله دو توکن را در نظر بگیرید. در یک صرافی متمرکز، معمولاً ابتدا دارایی را به حساب صرافی واریز میکنید و اجرای معامله را به سامانه آن میسپارید. در بسیاری از صرافیهای غیرمتمرکز، کیف پول شخصی خود را به برنامه متصل میکنید، شرایط مبادله را میبینید و درخواست را در کیف پول تأیید میکنید. سپس قرارداد هوشمند، یعنی برنامهای که روی بلاکچین اجرا میشود، مبادله را طبق قواعد تعیینشده انجام میدهد.
همین سازوکار در خدمات دیگر نیز کاربرد دارد. برای مثال، قرارداد یک بازار وامدهی مشخص میکند چه دارایی بهعنوان وثیقه پذیرفته شود و کاربر با آن چه مقدار وام بگیرد. در نتیجه، بخشی از عملیاتی که در خدمات متمرکز به سامانه و تصمیمهای یک مؤسسه وابسته است، در دیفای از طریق کد اجرا میشود.
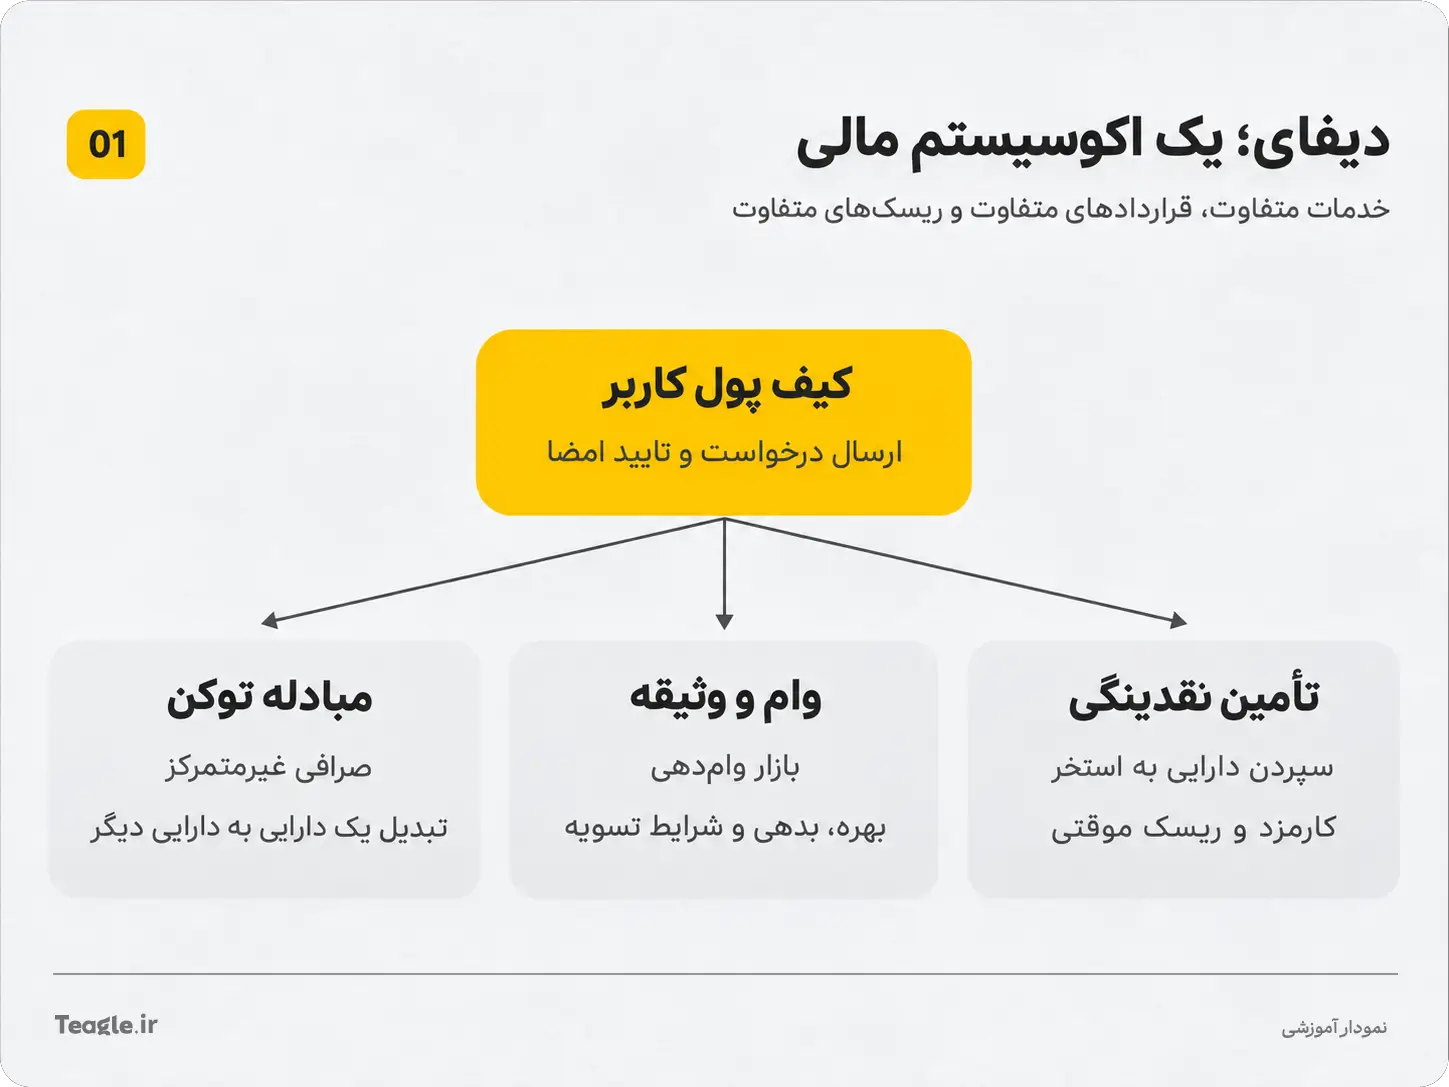
استفاده از کیف پول شخصی، بهمعنی باقیماندن تمام داراییها در کیف پول هنگام استفاده نیست. برای دریافت وام یا تأمین نقدینگی ممکن است دارایی را در قرارداد سپردهگذاری کنید؛ برای مبادله توکن نیز ممکن است لازم باشد به قرارداد، مجوز برداشت مقدار مشخصی بدهید. این مجوزها و سپردهها ریسک دارند و باید پیش از تأیید بررسی شوند.
همچنین همه پروژههای دیفای به یک اندازه غیرمتمرکز نیستند. ممکن است اجرای تراکنشها روی بلاکچین باشد، اما اختیار ارتقای قرارداد یا تغییر برخی شرایط همچنان در دست تیم سازنده بماند. شرایط دسترسی نیز متفاوت است: بعضی برنامهها با اتصال کیف پول قابلاستفاده هستند و برخی خدمات به احراز هویت نیاز دارند. برای شناخت هر پروژه، باید سازوکار و محدودیتهای همان خدمت را بررسی کرد.
دیفای چگونه با استفاده از بلاکچین و قراردادهای هوشمند کار میکند؟
در سیستمهای سنتی، بانکها، کارگزاریها و واسطهها کارهای ما را راه میاندازند؛ اما در دنیای دیفای (DeFi)، بخش زیادی از این وظیفه به دوش بلاکچین و قراردادهای هوشمند گذاشته شدهاست. در این ساختار، هیچ شخص یا مدیری پشت سیستم نیست و همچیز طبق قواعدی که در کدهای برنامهنویسی تعریف شدهاند، به صورت خودکار پیش میرود.
نقش این دو بخش اصلی به زبان ساده به این شکل است:
- بلاکچین: به عنوان دفتر کل، وضعیت حسابها و نتیجه نهایی تمام تراکنشها را برای همیشه ثبت میکند.
- قراردادهای هوشمند: کدهای برنامهنویسیهستند که مشخص میکنند تحت چه شرایطی داراییها جابهجا شوند، وام پرداخت شود یا وثیقهها به تسویه برسند.
یک مثال واقعی: فرآیند مبادله توکن (Swap) در دیفای
برای اینکه ببینیم این سیستم در عمل چطور کار میکند، بیایید فرآیند سادهی تبدیل یک توکن به توکنی دیگر را مرور کنیم:
- اتصال کیف پول: کاربر کیف پول سازگار با شبکه را به رابط برنامه (DApp) متصل میکند.
- تنظیمات معامله: توکنهای مدنظر، مقدار آنها و حداقل مقدار قابلقبول برای دریافت (Slippage) را انتخاب میکند.
- صدور مجوز (در صورت نیاز): کاربر به قرارداد هوشمند اجازه میدهد تا مقدار مشخصی از توکنهایش را جابهجا کند. (توجه داشته باشید که صرفِ اتصال کیف پول به سایت، به معنای اجازه خرجکردن توکن نیست).
- امضای تراکنش: کاربر جزئیات درخواست را بررسی کرده و آن را در کیف پول خود امضا میکند.
- پردازش در شبکه: شبکه تراکنش را پردازش کرده و پس از تأیید، موجودی حسابها بهروزرسانی میشود.
نکات حیاتی که برای کار با دیفای باید بدانید
1. داستان مهم کارمزدها (Gas Fees)
برای ارسال هر تراکنش در بلاکچین، به توکن بومی همان شبکه برای پرداخت کارمزد نیاز دارید (مثل ETH در شبکه اتریوم یا SOL در شبکه سولانا). داشتن خودِ توکنی که میخواهید معامله کنید برای پرداخت کارمزد شبکه کافی نیست! البته در برخی پلتفرمها ممکن است روشهای جایگزین برای پرداخت کارمزد وجود داشتهباشد، اما همیشه باید شرایط همان خدمت را به دقت بررسی کنید.
2. نقش کلیدی «اوراکلها» (Oracles) در تعیین قیمت
قراردادهای هوشمند ذاتاََ از قیمت لحظهای داراییها در دنیای خارج از بلاکچین باخبر نیستند. به همین دلیل، برای دانستن قیمتها به اوراکلها وابستهاند؛ سیستمهایی که اطلاعات بیرون بلاکچین را به درون آن منتقل میکنند.
نکته مهم اینجاست که اگر منبع قیمت دچار خطا، تنظیم نادرست یا دستکاری شود، قرارداد هوشمند هم همان اطلاعات اشتباه را مبنای کار خود قرار میدهد و ممکن است تراکنش مالی با خطای جدی یا خسارت همراه شود؛ حتی اگر خودِ کد، دستورات را بینقص اجرا کردهباشد.
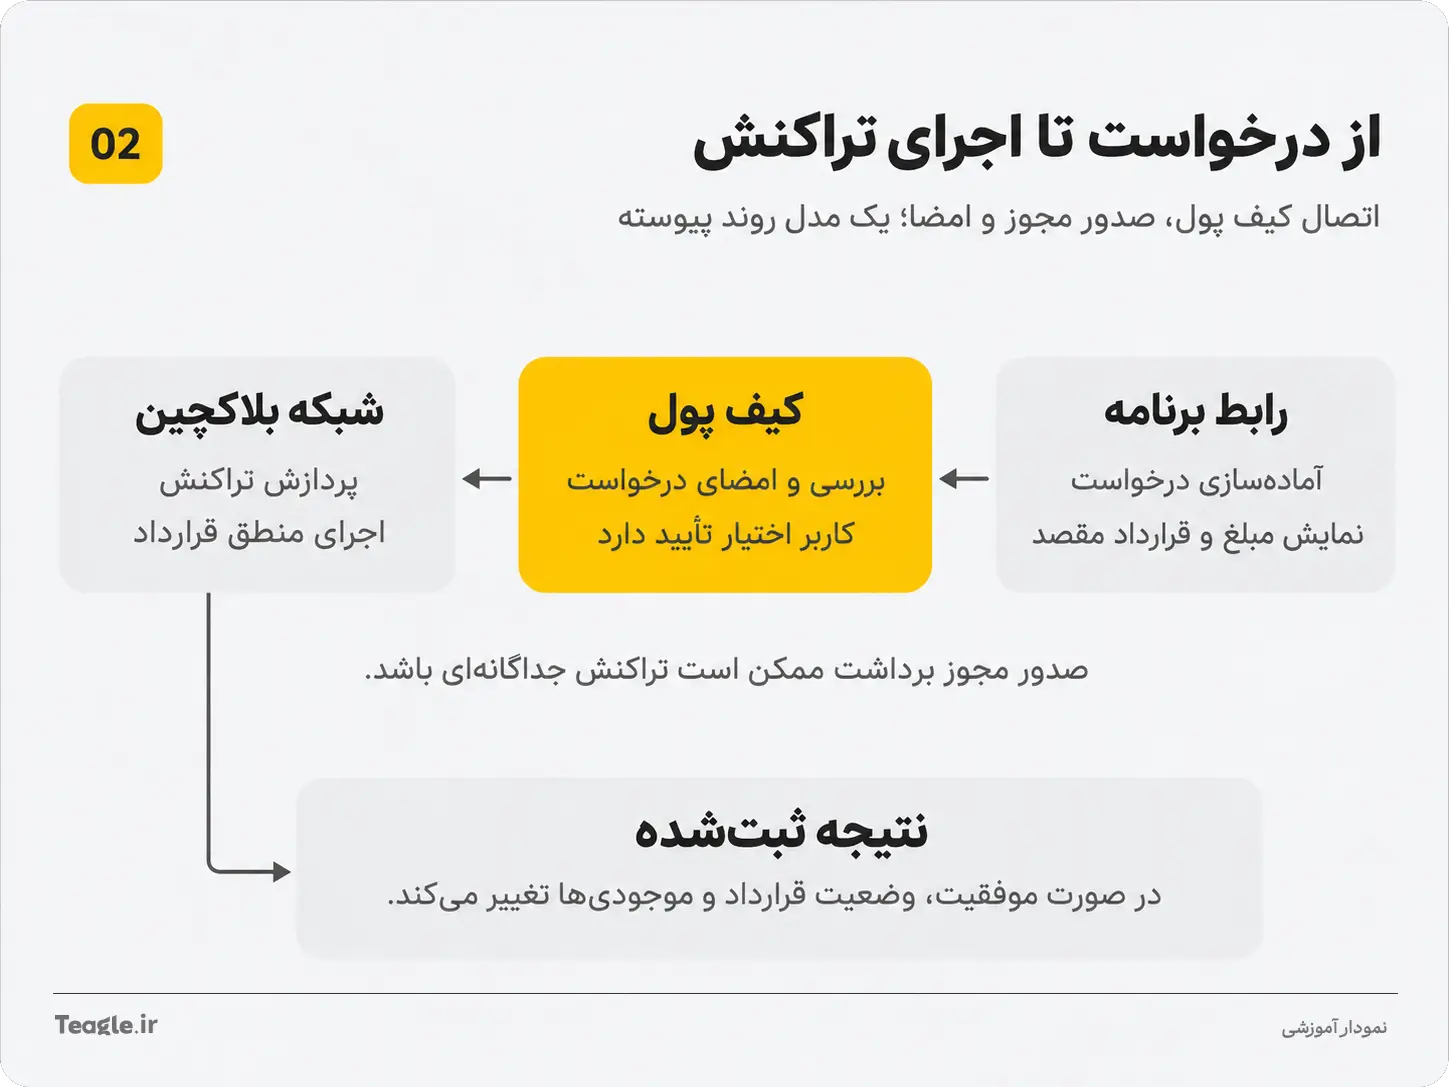 رابط برنامه درخواست را آماده میکند؛ امضا در کیف پول و اجرای تراکنش روی شبکه انجام میشود.
تفاوت دیفای (DeFi) و سیفای (CeFi) چیست؟
در فضای ارزهای دیجیتال با دو روش کلی برای مدیریت پول و سرمایهگذاری روبهرو هستید: دیفای (DeFi) یا همان امور مالی غیرمتمرکز و سیفای (CeFi) یا امور مالی متمرکز (مثل صرافیهای متمرکز سنتی).
اما تفاوت اصلی این دو سیستم در چیست؟ این تفاوت صرفاً به نامگذاری محدود نمیشود، بلکه به شیوه نگهداری دارایی، نحوه اجرای عملیات و میزان کنترل برمیگردد. برای درک بهتر، بیایید این دو سیستم را از زوایای مختلف با هم مقایسه کنیم:
|
معیار مقایسه |
دیفای (DeFi) |
امور مالی متمرکز (CeFi) |
|
نگهداری و کنترل دارایی |
دارایی معمولاً در کیف پول شخصی شما و قراردادهای پروتکل حفظ میشود (البته با ریسکهای مربوط به مجوزها و کدهای برنامهنویسی). |
داراییها عموماً در قالب خدمات امانی (Custodial) بوده و کلیدها و دسترسی به برداشت، تحت مدیریت شرکت ارائهدهنده است. |
|
اجرای عملیات |
کاملاً خودکار و طبق منطق قراردادهای هوشمند و شرایط شبکه بلاکچین پیش میرود. |
بر اساس سامانه، سیاستها، قوانین داخلی و تصمیمات شرکت مدیریت و اجرا میشود. |
|
شفافیت |
تراکنشها بهصورت زنجیرهای (On-Chain) ثبت میشوند و کد قراردادها قابلبررسی عمومی است. |
بخش مهمی از عملیات، دفاتر حسابداری و تراکنشها در سامانهها و سرورهای داخلی شرکت انجام میشوند. |
|
دسترسی |
تابع شرایط قرارداد، رابط کاربری، زیرساخت و برخی محدودیتهای فنی یا حقوقی است. |
تابع شرایط ثبتنام، احراز هویت (KYC) و سیاستهای داخلی شرکت است. |
|
خطای کاربر و پیگیری |
تراکنشهای بلاکچین برگشتپذیر نیستند و سازوکار رسمی برای جبران اشتباهات وجود ندارد. |
تیم پشتیبانی ممکن است به پیگیری برخی خطاهای داخلی کمک کند (هرچند نتیجه آن تضمینشده نیست). |
البته در دنیای واقعی، مرز بین این دو سیستم همیشه هم انقدرها خطکشیشده و روشن نیست. برای مثال:
- یک برنامه موسوم به دیفای ممکن است از استیبلکوینهای متمرکز (مثل تترا یا USDC)، یک وبسایت کاملاً متمرکز تحت کنترل یک شرکت، یا زیرساختهای محدودکننده استفاده کند.
به همین دلیل، برای تشخیص اینکه با چه نوع خدماتی سر و کار دارید، نباید تنها به برچسبها اکتفا کنید؛ بلکه باید اجزای واقعی خدمت، نحوه نگهداری کلیدها و میزان کنترل پشت صحنه را بهدقت بررسی کنید.
چرا دیفای اهمیت دارد؟
دیفای توانسته سروصدای زیادی در دنیای اقتصاد و فناوری به پا کند. اما چه چیزی باعث شده تا این اندازه مهم شود و چرا بسیاری از کارشناسان آینده مالی جهان را به آن گره میزنند؟
اهمیت دیفای صرفاً در شعار «حذف واسطهها» خلاصه نمیشود؛ بلکه ارزش واقعی آن را باید در امکانات فنی و ساختار عملکردیاش جستجو کرد. در ادامه مهمترین دلایل اهمیت دیفای را بررسی میکنیم:
1. قابلیت ترکیبپذیری (Composability): مانند قطعات لگو!
یکی از بزرگترین نقاط قوت دیفای، ساخت خدمات مالی روی یک زیرساخت مشترک و قابلبررسی است. در دنیای سنتی، هر بانک یا موسسه مالی جزیرهای جداگانه است و سیستمهایشان به سختی با هم ارتباط برقرار میکنند. اما در دیفای، توسعهدهندگان میتوانند مانند خانهسازی با قطعات لگو، از قراردادهای هوشمندِ موجود در پروژههای دیگر استفاده کنند.
مثلاً: یک اپلیکیشن مدیریت سرمایه میتواند بهطور مستقیم به یک بازار وامدهی و یک صرافی غیرمتمرکز متصل شود و از امکانات آنها درون ساختار خود بهره ببرد. این ویژگی، سرعت و آسانیِ توسعه محصولات جدید را به شدت بالا میبرد.
2. شفافیت بالاتر دادهها
در سیستمهای متمرکز سنتی، بسیاری از اطلاعات مالی، تراکنشها و پشتپردهها در دفاتر دربسته شرکتها پنهان است. اما در دیفای، کاربران میتوانند به بخش بزرگی از دادهها دسترسی داشتهباشند؛ اطلاعاتی مثل:
- موجودی دقیق قراردادهای هوشمند
- حجم کل معاملات ثبتشده
- وضعیت وثیقهگذاری کاربران در موقعیتهای مختلف
یک نکته مهم: البته دسترسی به دادههای روی بلاکچین با «توانایی تحلیل درست آنها» یکسان نیست! همچنین نباید فراموش کرد که همه تعهدات، اخبار یا فعالیتهای خارج از زنجیره (Off-Chain) در این دادهها دیده نمیشوند و همیشه نیاز به آگاهی و تحلیل دقیق است.
3. دسترسی 24 ساعته و بدون تعطیلی
بانکها ساعت کاری مشخصی دارند، آخر هفتهها تعطیل هستند و در تعطیلات رسمی خدماتی ارائه نمیدهند. اما برنامههای دیفای روی بلاکچین اجرا میشوند و خارج از ساعات کاری متعارف و در 7 روز هفته و 24 ساعت شبانهروز در دسترس هستند.
واقعنگری در برابر افراط: دیفای معجزه نمیکند!
با وجود تمام مزایای ذکر شده، نباید در دام رویاپردازی بیفتیم. چند واقعیت مهم وجود دارد که باید در نظر داشته باشید:
- فعال بودن قرارداد تضمین نقدشوندگی نیست: درست است که قراردادهای هوشمند همیشه روی بلاکچین فعال و در دسترس هستند، اما این موضوع بهمعنای تضمین نقدشوندگی، امکان برداشت فوری در هر شرایطی یا دسترسی بدون محدودیت نیست. در شرایط بحرانی بازار، ممکن است چالشهای جدی ایجاد شود.
- ارزش واقعی در عملکرد است نه در وعدهها: ارزش واقعی دیفای را باید در کارکرد شفاف، خودکار و برنامهپذیر آن سنجید، نه صرفاً در این وعده جذاب که «همه واسطهها حذف شدهاند». در عمل، واسطههای سنتی جای خود را به کدهای برنامهنویسی و پروتکلها دادهاند که آنها نیز ریسکهای فنی خود را دارند.
اجزای اصلی اکوسیستم دیفای کدامند؟
اجزای اصلی اکوسیستم دیفای شامل پروتکلها، قراردادهای هوشمند، اپلیکیشنها و توکنهاست. شبکه بلاکچینی، کیف پول، اوراکل و ابزارهای ارتباط با شبکه نیز اجرای این مجموعه را ممکن میکنند. برای شروع آموزش دیفای، شناخت تفاوت این اجزا ضروری است تا نام یک سایت را با کل پروژه یا توکن آن اشتباه نگیریم.
پروتکل دیفای
پروتکل دیفای مجموعهای از قواعد و قراردادها برای ارائه یک خدمت مالی است. برای مثال، یک پروتکل وامدهی تعیین میکند چه داراییهایی پذیرفته شوند، وام چگونه محاسبه شود و چه زمانی وثیقه در معرض تسویه قرار گیرد.
اگر میپرسید «پروتکل دیفای چیست؟»، آن را سازوکار اجرایی خدمت در نظر بگیرید. سایتی که با آن کار میکنید ممکن است فقط یکی از رابطهای این سازوکار باشد. نسخههای مختلف یک پروتکل نیز میتوانند قراردادها، پارامترها و ریسکهای متفاوت داشته باشند؛ بررسی نام برند بهتنهایی کافی نیست.
قرارداد هوشمند در دیفای
قرارداد هوشمند در دیفای برنامهای مستقر روی بلاکچین است که با دریافت درخواست معتبر، عملیات تعریفشده را اجرا میکند. عبارت «هوشمند» به معنی استفاده از هوش مصنوعی یا تشخیص درست و غلط اقتصادی نیست؛ برنامه بر اساس کد و داده ورودی عمل میکند.
بعضی قراردادها غیرقابلارتقا هستند و برخی از طریق سازوکار ارتقا یا اختیارات مدیریتی تغییر میکنند. وجود کلید مدیر، امکان توقف یا ارتقای قرارداد باید روشن باشد. انتشار کد و حسابرسی امنیتی مفید است، اما هیچکدام نبود خطا را تضمین نمیکنند.
اپلیکیشن غیرمتمرکز (DApp)
اپلیکیشن غیرمتمرکز یا DApp برنامهای است که بخشی از منطق یا وضعیت آن به شبکه غیرمتمرکز وابسته است. در بسیاری از خدمات دیفای، صفحه وب یا برنامه موبایل درخواست کاربر را آماده میکند و قراردادهای بلاکچینی عملیات مالی را انجام میدهند.
رابط DApp میتواند با اختلال، حمله یا محدودیت جغرافیایی مواجه شود، حتی اگر قرارداد همچنان روی شبکه فعال باشد. بنابراین، بررسی امنیت سایت، منبع برنامه و قرارداد مقصد، سه موضوع مرتبط اما جداگانهاند.
توکن دیفای
توکن دیفای دارایی دیجیتالی مرتبط با یک پروژه یا کاربرد مالی غیرمتمرکز است. نقش آن میتواند حاکمیت، پرداخت مشوق، ثبت سهم در یک استخر یا نمایش یک موقعیت مالی باشد. همه توکنهای این حوزه نقش یکسان ندارند.
برای نمونه، توکن حاکمیتی ممکن است حق رأی بدهد، اما توکن دریافتی پس از تأمین نقدینگی، موقعیت شما در استخر را نشان دهد. استیبلکوینی که در دیفای استفاده میشود نیز الزاماً غیرمتمرکز نیست. پیش از خرید یا دریافت هر توکن، باید بدانید چه حق یا تعهدی را نمایندگی میکند.
مزایای دیفای چیست؟
وقتی صحبت از مزایای دیفای میشود، نباید به دنبال وعدههای جذاب و توخالی مثل «سودهای تضمینشده و نجومی» باشیم. ارزش واقعی امور مالی غیرمتمرکز زمانی آشکار میشود که آن را به قابلیتهای ساختاری و فنیاش گره بزنیم. در ادامه، مهمترین مزایای این اکوسیستم را با در نظر گرفتن واقعیتهای اجرایی بررسی میکنیم:
- کنترل مستقیمتر دارایی: در بسیاری از خدمات دیفای، شما مستقیماً با کیف پول شخصی خود تعامل دارید و داراییتان در حسابهای امانی یک شرکت متمرکز بلوکه نمیشود. البته نباید فراموش کرد که دارایی سپردهشده در قراردادهای هوشمند همچنان ریسکهای خاص خود را به همراه دارد.
- قابلیت بررسی تراکنشها و شفافیت: تمام عملیات روی بلاکچین انجام میشوند و کاربران میتوانند تراکنشهای زنجیرهای را به صورت عمومی در مرورگرهای بلاکچین دنبال و بررسی کنند.
- ترکیبپذیری خدمات (مانند قطعات لگو): قراردادها و برنامههای مختلف در دیفای میتوانند به راحتی از قابلیتهای یکدیگر استفاده کنند و خدمات تازهتری بسازند؛ قابلیتی که توسعه محصول را در این اکوسیستم بسیار سریعتر و منعطفتر میکند.
- اجرای برنامهپذیر و خودکار: قواعدی مثل حد وثیقهگذاری، نحوه تقسیم کارمزدها یا شرایط وامدهی مستقیماً در کدهای برنامهنویسی تعریف میشوند و بدون نیاز به دخالت انسانی اجرا میگردند.
- دسترسی زمانی گستردهتر: بازارهای دیفای محدود به ساعت کاری مشخص یا تعطیلات رسمی یک شرکت نیستند و در تمام طول هفته و شبانهروز در دسترساند؛ البته این دسترسی به فعالیت پایدار شبکه و وجود نقدینگی کافی وابسته است.
در نظر داشتهباشید که تمام این مزایا به این معنا نیستند که دیفای همیشه ارزانتر است یا نیاز به «اعتماد» را کاملاً از بین میبرد. در واقع، در دیفای اعتماد از یک «شرکت واحد» برداشته شده و به مجموعهای از کدهای برنامهنویسی، ساختار حاکمیتی، دادههای اوراکل و زیرساخت شبکه منتقل میشود؛ بنابراین آگاهی و بررسی دقیق، همچنان شرط اول فعالیت در این فضاست.
کاربردهای دیفای چیست؟
کاربردهای دیفای از مبادله توکن تا وامدهی، تأمین نقدینگی و مدیریت ریسک گستردهاند. هر کاربرد، منبع درآمد و خطرهای خاص خود را دارد؛ بنابراین، «سرمایه گذاری در دیفای» یک فعالیت واحد با بازده و ریسک مشخص نیست. خرید توکن، سپردهگذاری در قرارداد و معامله اهرمی، تصمیمهای متفاوتیاند.
صرافیهای غیرمتمرکز (DEX) و معاملات رمزارزها
صرافیهای غیرمتمرکز یا DEX امکان مبادله دارایی را از طریق قراردادها یا سازوکارهای معاملاتی غیرامانی فراهم میکنند. بعضی از استخر نقدینگی و بازارساز خودکار استفاده میکنند و بعضی دفتر سفارش یا سازوکارهای دیگری دارند. پس همه DEXها یک فرمول قیمتگذاری ندارند.
در معامله باید میان اثر قیمت (Price Impact) و لغزش قیمت (Slippage) تفاوت گذاشت. اثر قیمت، تغییر قیمتی است که سفارش شما در بازار ایجاد میکند؛ لغزش قیمت، اختلاف میان قیمت موردانتظار و قیمت اجرای نهایی معامله است. کمبود عمق نقدینگی (Liquidity Depth) میتواند هزینه معامله را افزایش دهد. بنابراین، پیش از امضای تراکنش، کارمزد شبکه (Network Fee)، کارمزد مبادله (Swap Fee) و حداقل مقدار دریافتی (Minimum Received) را نیز بررسی کنید.
نمایش یک توکن در DEX، تأیید اعتبار آن نیست. امکان ایجاد بازار برای توکن جعلی یا دارای محدودیت فروش نیز وجود دارد؛ نام و لوگو جای آدرس قرارداد صحیح را نمیگیرند.
وامدهی و دریافت وام در دیفای
یکی از کاربردیترین بخشهای دنیای دیفای، پروتکلهای وامدهی (Lending & Borrowing) هستند که به کاربران اجازه میدهند بدون نیاز به فرآیندهای پیچیده و اعتبارسنجیهای سنتی درآمد، وام دریافت کنند یا با تأمین نقدینگی، سود کسب کنند.
در سیستمهای وام دهی و دریافت وام در دیفای، فرایند وامگیری معمولاً با سپردهگذاری دارایی در قرارداد هوشمند و ارائه «وثیقه» انجام میشود. برخلاف وامهای بانکی سنتی که بر اساس اعتبار درآمدی اشخاص پرداخت میشوند، بیشتر بازارهای رایج در دیفای از مدل «بیشوثیقهگذاریشده» (Over-collateralized) استفاده میکنند؛ یعنی ارزش وثیقهای که قفل میکنید، همیشه بیشتر از مبلغ وامی است که دریافت میکنید.
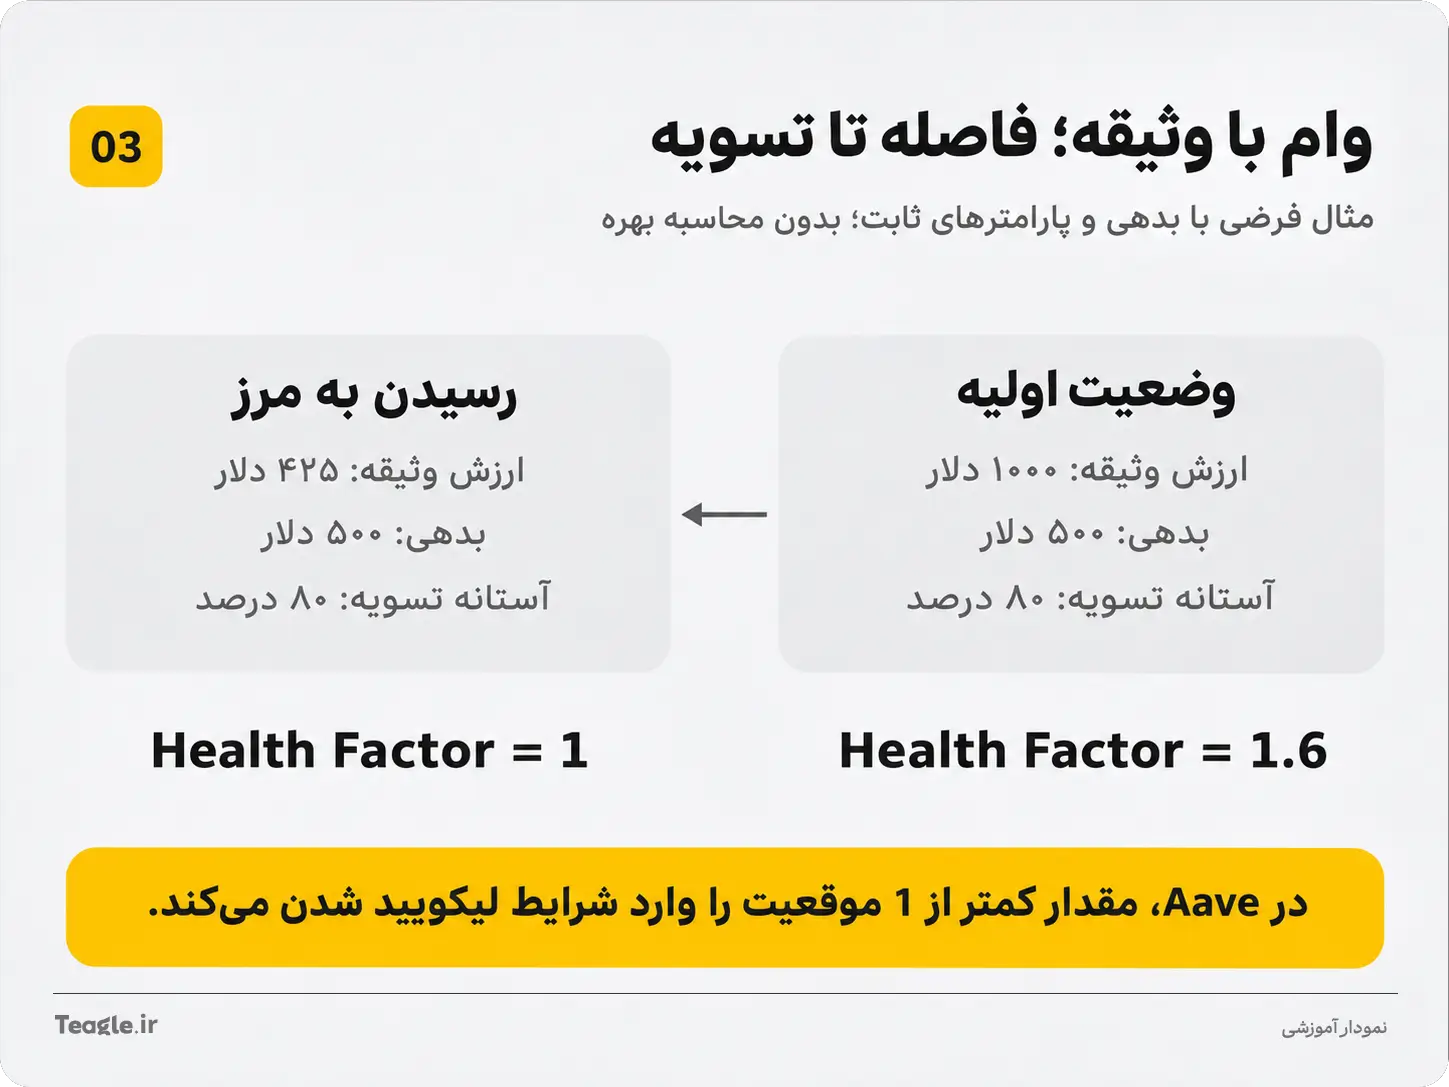
در پلتفرمهای معروفی مثل Aave، مفهومی به نام شاخص سلامت یا Health Factor وجود دارد که وضعیت ایمنی نسبی موقعیت وام شما را نشان میدهد. اگر این شاخص به زیر عدد 1 برسد، موقعیت شما واجد شرایط لیکویید شدن (حراج وثیقه برای تسویه بدهی) خواهد بود.
برای درک بهتر، یک مثال فرضی را در نظر بگیرید:
- فرض کنید 1,000 دلار وثیقه گذاشتهاید، آستانه تسویه (Liquidation Threshold) روی 80 درصد تنظیم شده و میزان بدهی شما 500 دلار است. در این حالت، شاخص سلامت شما 1.6 خواهد بود (که وضعیتی امن محسوب میشود).
- حالا اگر به هر دلیلی ارزش وثیقه شما سقوط کند و با فرض ثابت ماندن بدهی و پارامترها به 625 دلار برسد، شاخص سلامت دقیقاً به 1 میرسد و موقعیت در لبه خطر لیکویید شدن قرار میگیرد. (البته در دنیای واقعی، انباشت سود و بهره بدهی نیز میتواند این معادلات را به مرور تغییر دهد).
نکته مهم دیگر این است که نرخ سود وامدهی و وامگیری در دیفای ثابت نیست و بسته به میزان عرضه و تقاضا در بازار نوسان میکند. همچنین، امکان برداشت سپردهها همیشه مطلق نیست؛ برداشت داراییها به موجودی نقدینگی موجود در استخر و از آن مهمتر، به حفظ ایمن شرایط وثیقه (در صورت داشتن وام فعال) بستگی دارد.
معاملات همتا به همتا
معاملات همتا به همتا به انتقال یا معامله میان کاربران بدون تکیه بر حساب امانی یک واسطه اشاره دارد. در برخی سازوکارها، قرارداد هوشمند شرایط مبادله را کنترل میکند؛ بااینحال، همه معاملات دیفای تطبیق مستقیم دو شخص نیستند و ممکن است طرف مقابل، یک استخر باشد.
همچنین خریدوفروش P2P در یک صرافی متمرکز، صرفاً به دلیل ارتباط خریدار و فروشنده، دیفای محسوب نمیشود. اگر بخشی از معامله بیرون زنجیره، مانند انتقال بانکی، انجام شود، قرارداد معمولی بهتنهایی قادر به تأیید قطعی آن نیست و سازوکار اعتماد یا حل اختلاف دیگری لازم است.
کسب سود از داراییهای دیجیتال ییلد فارمینگ و کسب سود از داراییهای دیجیتال
ییلد فارمینگ به استفاده از فرصتهای بازده در پروتکلها، مانند تأمین نقدینگی یا دریافت مشوق توکنی، گفته میشود. برای ارزیابی کسب سود از داراییهای دیجیتال، اولین پرسش این است: پرداخت از کجا تأمین میشود؟ بهره وامگیرنده، کارمزد معامله و انتشار توکن تازه، منابع یکسانی نیستند.
APR نرخ سالانه بدون فرض ترکیب سود است؛ APY اثر ترکیب سود را نیز لحاظ میکند. نرخ درجشده میتواند برآوردی و متغیر باشد و تضمین نمیکند همین بازده در سال آینده تحقق یابد. اگر بخش عمده پاداش به توکنی کمنقدشونده پرداخت شود، افت قیمت آن میتواند نتیجه را تغییر دهد.
درآمد نهایی را پس از کارمزد، هزینه ورود و خروج، تغییر ارزش دارایی و زیان احتمالی موقعیت بسنجید. قفلکردن توکن برای دریافت پاداش نیز همیشه همان استیکینگِ مشارکت در امنیت شبکه نیست.
استخرهای نقدینگی و تأمین نقدینگی
استخرهای نقدینگی، داراییهایی را در قرارداد نگه میدارند تا مبادله یا خدمت مالی دیگری انجام شود. تأمینکننده نقدینگی، بسته به مدل استخر، سهمی از کارمزد یا مشوق دریافت میکند و همزمان در معرض ریسک داراییها و قرارداد قرار میگیرد.
در استخرهای بازارساز خودکار، تغییر نسبت قیمت توکنها میتواند ارزش موقعیت را نسبت به نگهداری همان داراییها بیرون استخر کاهش دهد؛ این تفاوت معمولاً «زیان ناپایدار» نامیده میشود. این نام به معنی جبران قطعی زیان نیست و کارمزدهای دریافتی نیز الزاماً آن را پوشش نمیدهند.
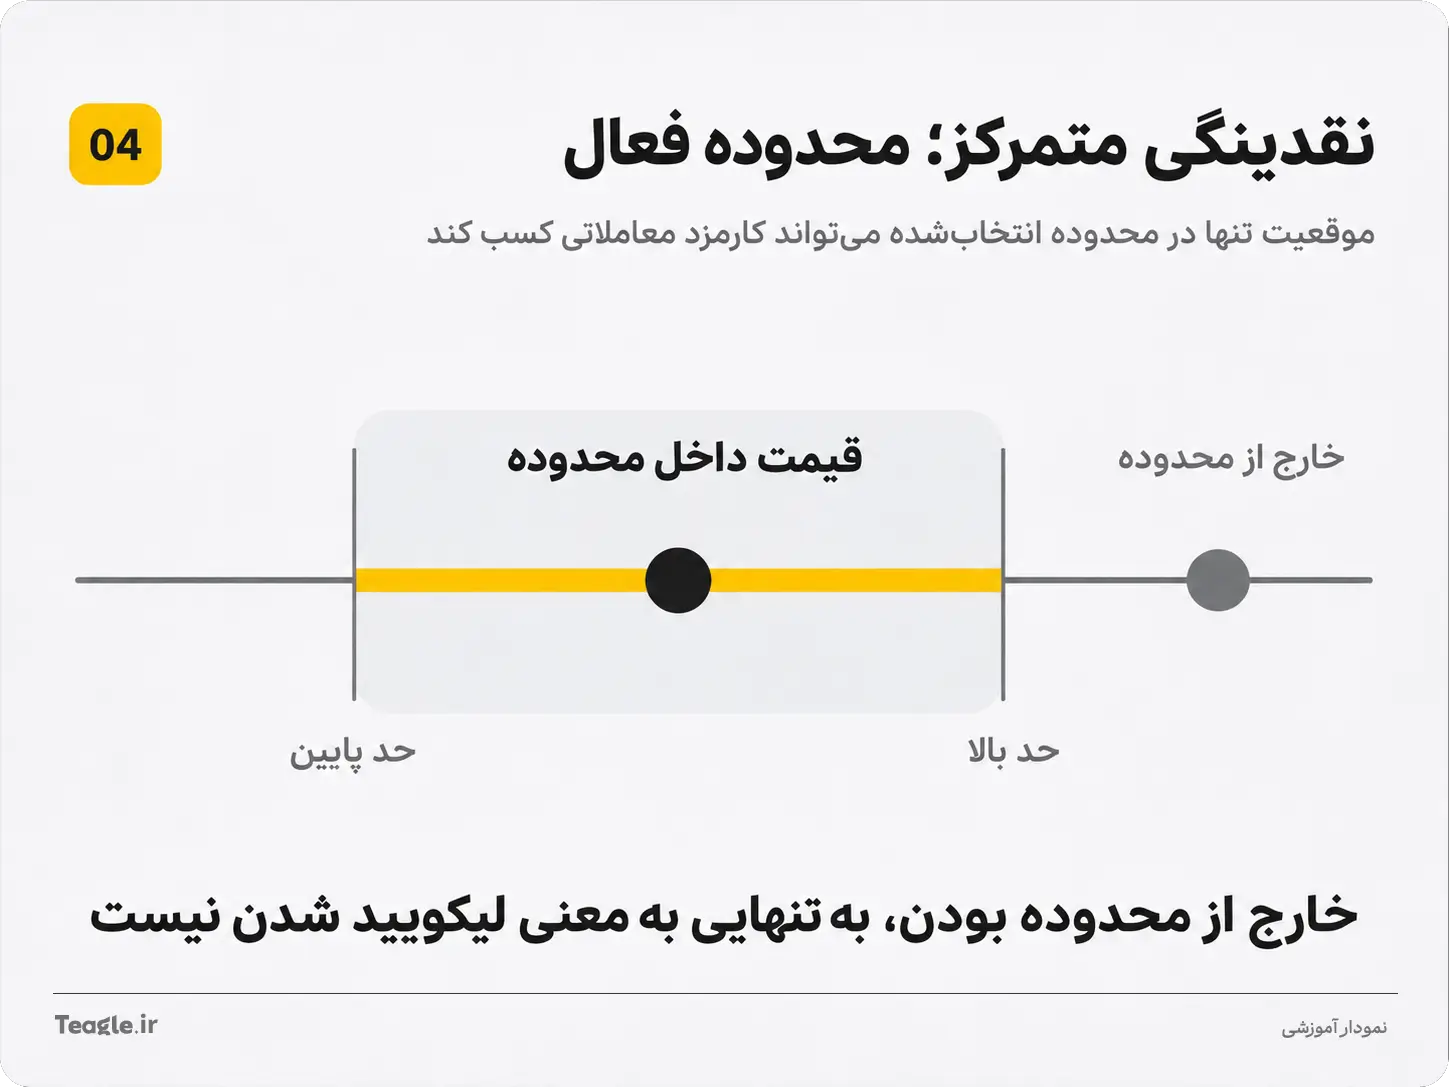
در نقدینگی متمرکز، مانند موقعیتهای Uniswap v3 و v4، تأمینکننده محدوده قیمت انتخاب میکند. خارج شدن قیمت از محدوده، بهتنهایی لیکویید شدن نیست، اما موقعیت معمولاً تکدارایی و غیرفعال میشود و تا بازگشت قیمت به محدوده، کارمزد معاملاتی کسب نمیکند. در یونیسواپ نسخههای 3 و 4، مالکیت هر موقعیت نقدینگی با یک ان اف تی (توکن غیرمثلی یا NFT) ثبت میشود. کیف پولی که این توکن را در اختیار دارد، میتواند نقدینگی آن موقعیت را برداشت کند یا کارمزدهای حاصل از آن را دریافت کند. انتقال انافتی به کیف پول دیگر، مالکیت موقعیت نقدینگی را هم منتقل میکند.
معامله مشتقات در دیفای
معامله مشتقات در دیفای شامل ابزارهایی مانند قرارداد دائمی و اختیار معامله است. در قرارداد دائمی، معاملهگر روی تغییر قیمت موقعیت میگیرد و الزاماً مالک دارایی پایه نمیشود. اهرم نیز سود و زیان را نسبت به وجه تضمین بزرگتر میکند.
در پروتکلهایی مانند GMX، هزینه معامله فقط کارمزد باز و بسته کردن موقعیت نیست؛ هزینه تأمین مالی، هزینه استقراض، اثر قیمت و کارمزد شبکه نیز ممکن است اعمال شوند. هزینههای انباشته میتوانند موقعیت را به تسویه اجباری نزدیکتر کنند.
غیرمتمرکز بودن ابزار، خطر اهرم را کاهش نمیدهد. روش قیمتگذاری اوراکل، نقدشوندگی بازار و قواعد لیکویید شدن باید برای همان بازار و نسخه پروتکل بررسی شوند.
بیمه غیرمتمرکز و پوشش ریسک
با رشد اکوسیستم دیفای و وجود ریسکهایی مثل باگهای کدنویسی یا خرابی قراردادهای هوشمند، مفهومی به نام بیمه غیرمتمرکز و پوشش ریسک (Decentralized Cover) شکل گرفت. این خدمات به کاربران اجازه میدهند تا برای برخی زیانهای مشخصشده، امکان مطالبه خسارت داشتهباشند؛ اما باید توجه داشت که این سیستمها بههیچوجه جبرانکننده همهی زیانها (مثل افت قیمت توکنها یا خطاهای شخصی کاربر) نیستند.
برای مثال، پلتفرم شناختهشدهای مثل Nexus Mutual محصول خود را نه به عنوان یک قرارداد بیمه متعارف با تعهد قطعی پرداخت، بلکه به عنوان یک «پوشش اختیاری» معرفی میکند. این یعنی فرآیند تایید و پرداخت خسارت به موارد زیر وابسته است:
- تطابق دقیق خسارت با متن پوشش و قوانین پروتکل
- ارائه مدارک کافی و رعایت دقیق استثناها
- طی کردن فرآیند ارزیابی و حاکمیتی پلتفرم
- شرایط عضویت و فرآیندهای احراز هویت (در صورت نیاز)
نکات کلیدی که پیش از خرید پوشش باید بررسی کنید
خرید پوشش ریسک، بهعنای حذف کامل ریسک پروتکل نیست و خطر صفر نمیشود. پیش از پرداخت هرگونه هزینه برای خرید پوشش، حتماً موارد زیر را به دقت مطالعه کنید:
- دارایی و قرارداد تحت پوشش: مشخص کنید دقیقاً چه پروتکل یا استخری بیمه میشود.
- فرانشیز و سقف پرداخت: چه مقدار از زیان به عهده خودِ شماست و پلتفرم چه سقف تعهدی دارد.
- زمان انتظار و مهلت درخواست: چه بازه زمانی برای ثبت خسارت پس از وقوع حادثه در نظر گرفته شده است.
- محدودیتهای جغرافیایی یا قانونی: آیا شرایط خاصی برای کاربران مناطق مختلف وجود دارد یا خیر.
معایب و ریسکهای دیفای چیست؟
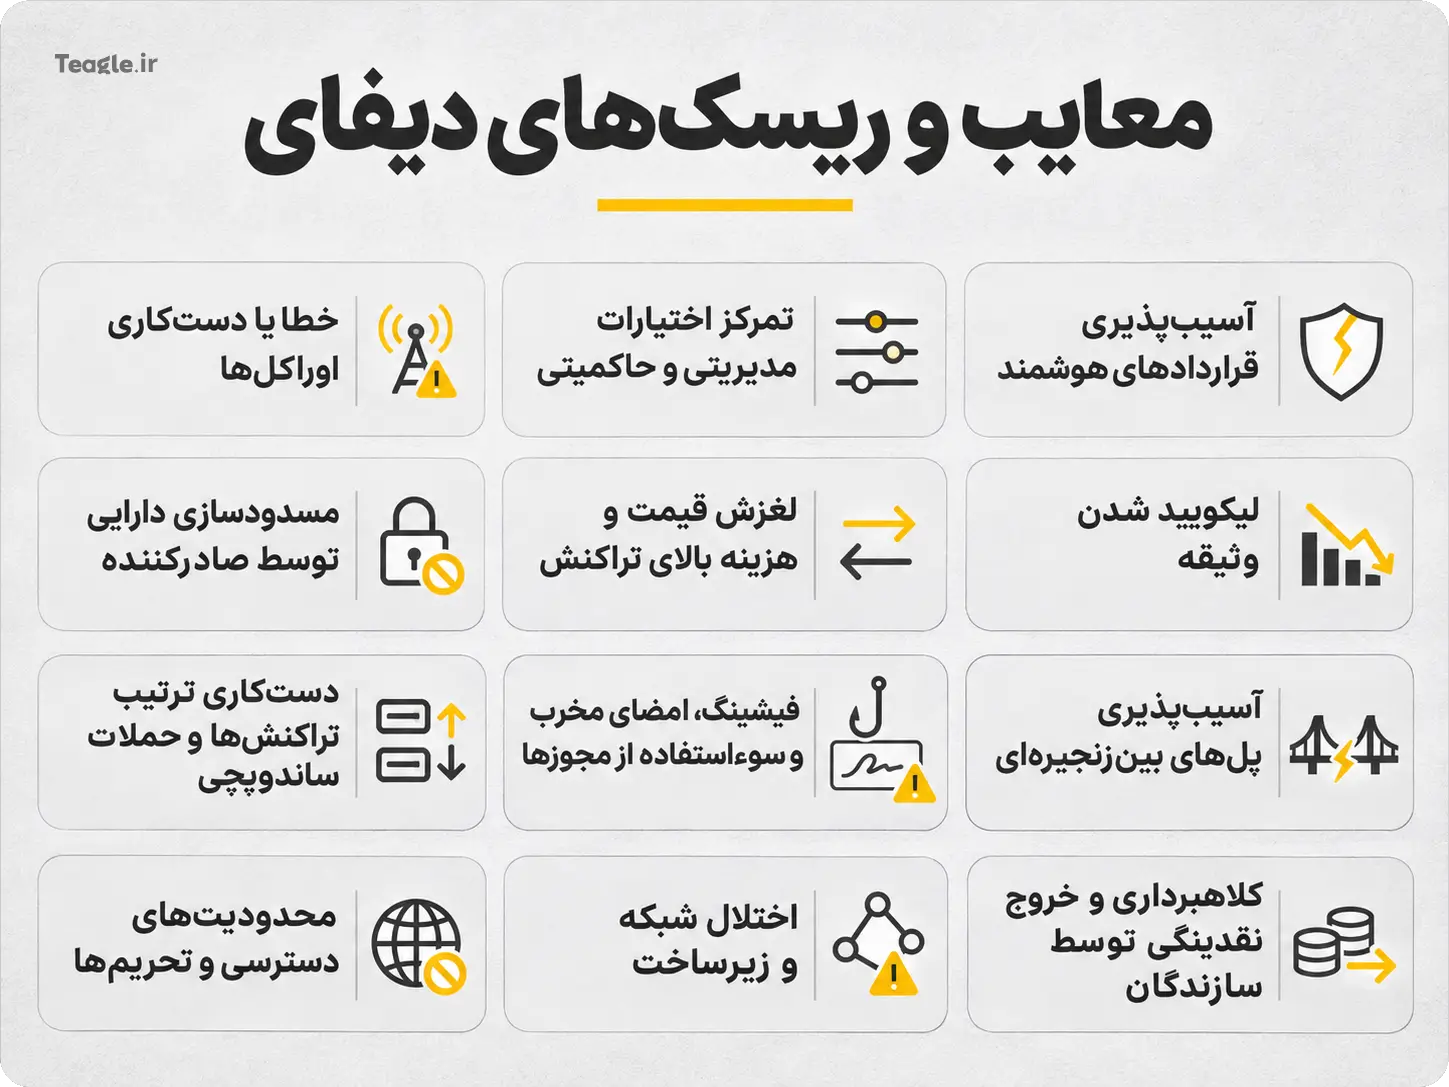
معایب و ریسکهای دیفای فقط نوسان قیمت نیستند. یک موقعیت ممکن است از چند قرارداد، اوراکل و زیرساخت استفاده کند و مشکل یکی از آنها بر کل مسیر اثر بگذارد. مهمترین خطرها عبارتند از:
• خطای قرارداد یا حمله: آسیبپذیری کد میتواند به تخلیه یا قفلشدن دارایی منجر شود. حسابرسی، تضمین امنیت نیست.
• اختیارات مدیریتی و حاکمیت متمرکز: مدیران یا رأیدهندگان پرقدرت ممکن است پارامترها، قراردادها یا دسترسیها را تغییر دهند.
• خطای اوراکل و لیکویید شدن: داده نادرست یا افت سریع وثیقه میتواند موقعیت وام یا معامله را به تسویه اجباری برساند.
• کمبود نقدینگی: خروج یا فروش ممکن است با تأخیر، محدودیت یا اثر قیمت زیاد همراه شود.
• ریسک استیبلکوین: حفظ قیمت هدف، کیفیت پشتوانه و امکان مسدودسازی به طراحی و صادرکننده وابسته است.
• ریسک پل و وابستگی بین پروتکلها: انتقال بین شبکهها و استفاده مجدد از داراییها، لایههای ریسک بیشتری ایجاد میکند.
• حملات مرتبط با ترتیب تراکنشها: برخی رباتها از تراکنشهای قابلمشاهده استفاده میکنند و میتوانند اجرای معامله را برای کاربر نامطلوبتر کنند.
• فیشینگ و امضای مخرب: سایت جعلی یا مجوز برداشت نامحدود میتواند حتی دارایی خارج از موقعیت موردنظر را تهدید کند.
• ریسک حقوقی و عملیاتی: مسدودشدن رابط، اختلال شبکه و نبود مسیر روشن جبران خسارت، بخشی از خطر استفادهاند.
برای تحلیل دیفای، فقط نپرسید «چقدر سود میدهد؟»؛ بررسی کنید چه چیزی میتواند مانع برداشت شود و در آن وضعیت، چه شخص یا سازوکاری اختیار تصمیم دارد.
ارزهای حوزه دیفای کدامند؟
ارزهای حوزه دیفای طیف وسیعی از توکنهای حاکمیتی و کاربردی را شامل میشوند که هرکدام به پروتکل یا پلتفرم مشخصی تعلق دارند. گفتنی است که هیچ ارز واحدی با نام عمومی «DeFi» وجود ندارد که نماینده کل این بازار باشد؛ بلکه هر توکن ریشه در یک قرارداد هوشمند، اکوسیستم و کاربرد معین دارد.
در ادامه، جدول کامل و ساختاریافتهای از مهمترین پروژههای دیفای، توکنهای شناختهشده و نقش اصلی آنها آمده است:
|
پروژه |
توکن شناختهشده |
نقش اصلی و نکته قابلبررسی |
|
Aave |
AAVE |
توکن حاکمیتی پروتکل؛ امکان مشارکت مستقیم یا از طریق نماینده در تصمیمهای کلان و تغییرات سیستم. |
|
Uniswap |
UNI |
توکن حاکمیتی صرافی غیرمتمرکز؛ توجه داشته باشید که نقش این توکن با کارکرد توکنهای موقعیت نقدینگی (LP Tokens) متفاوت است. |
|
Curve |
CRV |
توکن حاکمیتی صرافی کرو؛ با قفل کردن آن در سازوکار veCRV، حقوق حاکمیتی و پاداش ایجاد میشود که در آن «مدت زمان قفل» اهمیت بالایی دارد. |
|
Sky |
SKY |
توکن حاکمیتی اکوسیستم Sky (جانشین MKR در مسیر تغییر ساختار MakerDAO)؛ این توکن کاملاً با استیبلکوین USDS تفاوت دارد. |
|
Morpho |
MORPHO |
توکن حاکمیتی پروتکل مورفو؛ جزئیات دقیق نسخه قرارداد و سازوکار رأیدهی آن باید همیشه از مستندات رسمی بررسی شود. |
این فهرست صرفاً جهت آشنایی با چند نمونه برجسته ارائه شده و به هیچ عنوان رتبهبندی سرمایهگذاری محسوب نمیشود. پیش از بررسی یا تصمیمگیری درباره هر توکن دیفای، توجه به موارد زیر ضروری است:
- بررسی حقوق واقعی دارنده: باید مشخص باشد که توکن صرفاً جنبه حاکمیتی (حق رأی) دارد یا سهمی از درآمد پروتکل را نیز منتقل میکند.
- برنامه عرضه و آزادسازی (Tokenomics): میزان توکنهای در گردش، نرخ تورم توکن و زمانبندی آزادسازی توکنهای تیم یا سرمایهگذاران (Vesting Schedules) را زیر نظر بگیرید.
- تمرکز مالکیت: بررسی کنید که چه مقدار از توکنها در دست نهنگها یا تیم سازنده متمرکز است.
- اصالت قرارداد: شباهت نام، یکسان بودن نماد (Ticker) یا صرفِ حضور یک توکن در صرافیهای ارز دیجیتال، دلیلی بر اصالت و امنیت آن قرارداد نیست؛ همیشه آدرس رسمی قرارداد را از منابع معتبر چک کنید.
تفاوت توکن پروژههای دیفای با خود پروتکل دیفای
تفاوت توکن پروژههای دیفای با خود پروتکل دیفای، تفاوت میان یک دارایی و سامانه ارائهدهنده خدمت است. پروتکل ممکن است فعال باشد و کارمزد ایجاد کند، اما دارندگان توکن الزاماً حق دریافت تمام یا بخشی از آن را ندارند. حق رأی نیز معادل سهام یک شرکت نیست.
برای استفاده از بعضی خدمات، نیازی به خرید توکن حاکمیتی آنها ندارید. ممکن است دارایی مورد معامله، وثیقه و توکن بومی شبکه برای پرداخت کارمزد کافی باشد. بنابراین، رشد استفاده از پروتکل را نباید مستقیماً معادل رشد قیمت توکن گرفت؛ مسیر انتقال ارزش به توکن باید در قواعد همان پروژه مشخص باشد.
شاخص TVL در دیفای چیست و چه چیزی را نشان میدهد؟
شاخص TVL در دیفای، مخفف Total Value Locked و بیانگر ارزش کل داراییهای سپردهشده در قراردادهای یک پروتکل، طبق روش محاسبه منبع داده است. این شاخص میتواند اندازه سرمایه درگیر را نشان دهد، اما با درآمد، حجم معاملات یا ارزش بازار توکن یکسان نیست.
برای مثال، اگر موجودی قابلشمارش یک پروتکل 100 واحد ETH با قیمت هر واحد 2٬000 دلار و 50٬000 واحد USDC با قیمت یک دلار باشد، TVL آن 250٬000 دلار است. اگر فقط قیمت ETH به 2٬500 دلار برسد، TVL به 300٬000 دلار افزایش مییابد؛ بدون اینکه سپرده جدیدی وارد شده باشد.
بنابراین، برای پاسخ به اینکه «شاخص TVL در دیفای چه چیزی را نشان میدهد»، باید تغییر قیمت را از ورود و خروج دارایی جدا کرد. همچنین، یک سرمایه ممکن است با دریافت توکن رسید و استفاده از آن در پروتکل دیگر، در چند جای اکوسیستم دیده شود. تنظیمات شمارش مضاعف و دستههایی مانند Staking، Pool2 و Borrows بر تفسیر داده اثر دارند و باید در منبع بررسی شوند.
TVL بالا بهتنهایی امنیت، نقدشوندگی کافی برای خروج همه کاربران یا سودآوری خرید توکن را ثابت نمیکند. آن را کنار درآمد، کیفیت وثیقهها، تمرکز سپردهها و ریسک قرارداد بخوانید.
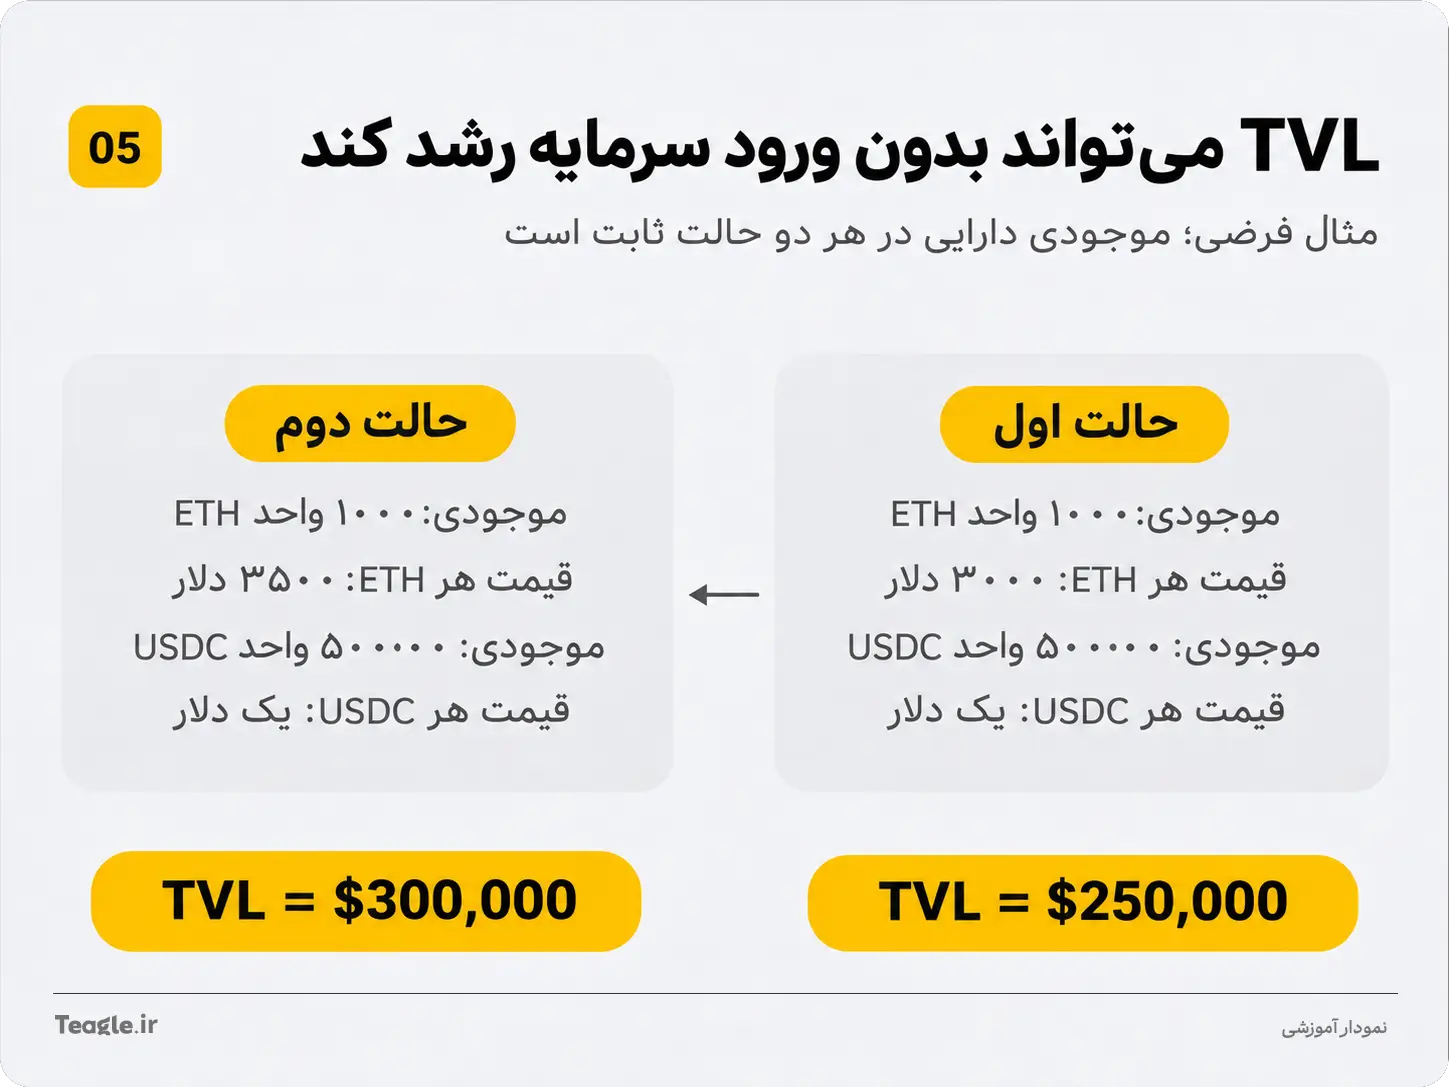
افزایش ارزش دلاری دارایی موجود میتواند TVL را بالا ببرد؛ افزایش TVL همیشه ورود پول تازه نیست.
بهترین سایتها و ابزارهای بررسی پروژههای دیفای کدامند؟
بهترین سایتها و ابزارهای بررسی پروژههای دیفای، بسته به پرسش شما متفاوت هستند. برای مقایسه پروتکلها، مشاهده معاملات یک جفتارز و بررسی مجوز برداشت کیف پول، ابزار واحدی کافی نیست. ترکیب دادههای تحلیلی با مستندات رسمی پروژه، تصویر دقیقتری میدهد.
|
ابزار |
کاربرد اصلی |
محدودیت مهم |
|
DeFiLlama |
مقایسه TVL، کارمزدها، درآمد، استخرهای بازده و دستههای پروتکلها |
اعداد به روش محاسبه وابستهاند؛ فهرستشدن، تضمین اعتبار نیست |
|
DEX Screener |
بررسی نمودار، معاملات و نقدینگی جفتارزهای پشتیبانیشده |
توکنها میتوانند بهصورت خودکار نمایش داده شوند؛ حضور در سایت تأیید امنیت نیست |
|
Etherscan و مرورگرهای سازگار با شبکه |
مشاهده تراکنش، قرارداد، دارندگان و رویدادهای زنجیرهای |
تأیید کد به معنی حسابرسی یا تأیید اقتصادی پروژه نیست |
|
مستندات و صفحه حاکمیت پروژه |
بررسی قواعد، پارامترها، قراردادها و تصمیمهای اجرایی |
ادعاهای پروژه باید با نسخه مستقر و دادههای زنجیرهای تطبیق داده شوند |
نامهایی مانند «بهترین سایت دیفای» یا «سایت جهانی دیفای اسکنر» عنوان رسمی و مشترک یک سرویس نیستند. پیش از اتصال کیف پول، هویت دقیق ابزار را مشخص کنید؛ ابزار مشاهده داده برای نمایش نمودار و موجودی عمومی، به عبارت بازیابی شما نیاز ندارد.
دیفای اسکنر چیست و چه کاربردی دارد؟
اصطلاح «دیفای اسکنر» معمولاً به ابزارهایی گفته میشود که دادههای بازار یا قراردادهای دیفای را جمعآوری و قابلجستوجو میکنند و نام یک استاندارد یا سامانه رسمی جهانی نیست).
نکات کلیدی هنگام استفاده از ابزارهایی مثل DEX Screener:
- جستوجو با آدرس قرارداد: برای بررسی یک توکن، همیشه جستوجو با استفاده از «آدرس دقیق قرارداد» و انتخاب شبکه صحیح، بسیار مطمئنتر از جستوجوی نام توکن است (چرا که توکنهای کلاهبرداری زیادی با نامهای مشابه ساخته میشوند).
- بررسی نقدینگی و عمق بازار: چند استخر مختلف برای یک توکن میتوانند نقدشوندگی متفاوتی داشته باشند. قیمت در یک استخر کوچک، لزوماً قیمت نهایی قابلاجرا برای حجم معاملات دلخواه شما نیست.
- فریب ظاهر سایت را نخورید! توکنها پس از اضافهشدن به استخر و انجام اولین معامله، ممکن است بهصورت خودکار در این ابزارها نمایش دادهشوند. بنابراین داشتن لوگو، صفحه اختصاصی، اطلاعات جذاب یا نمودار فعال، به هیچ وجه گواهی اعتبار یا امنیت پروژه نیست و بررسی امکان فروش توکن در قرارداد هوشمند همچنان ضروری است.
2. آموزش گامبهگام تحلیل پروژهها در سایت DeFiLlama
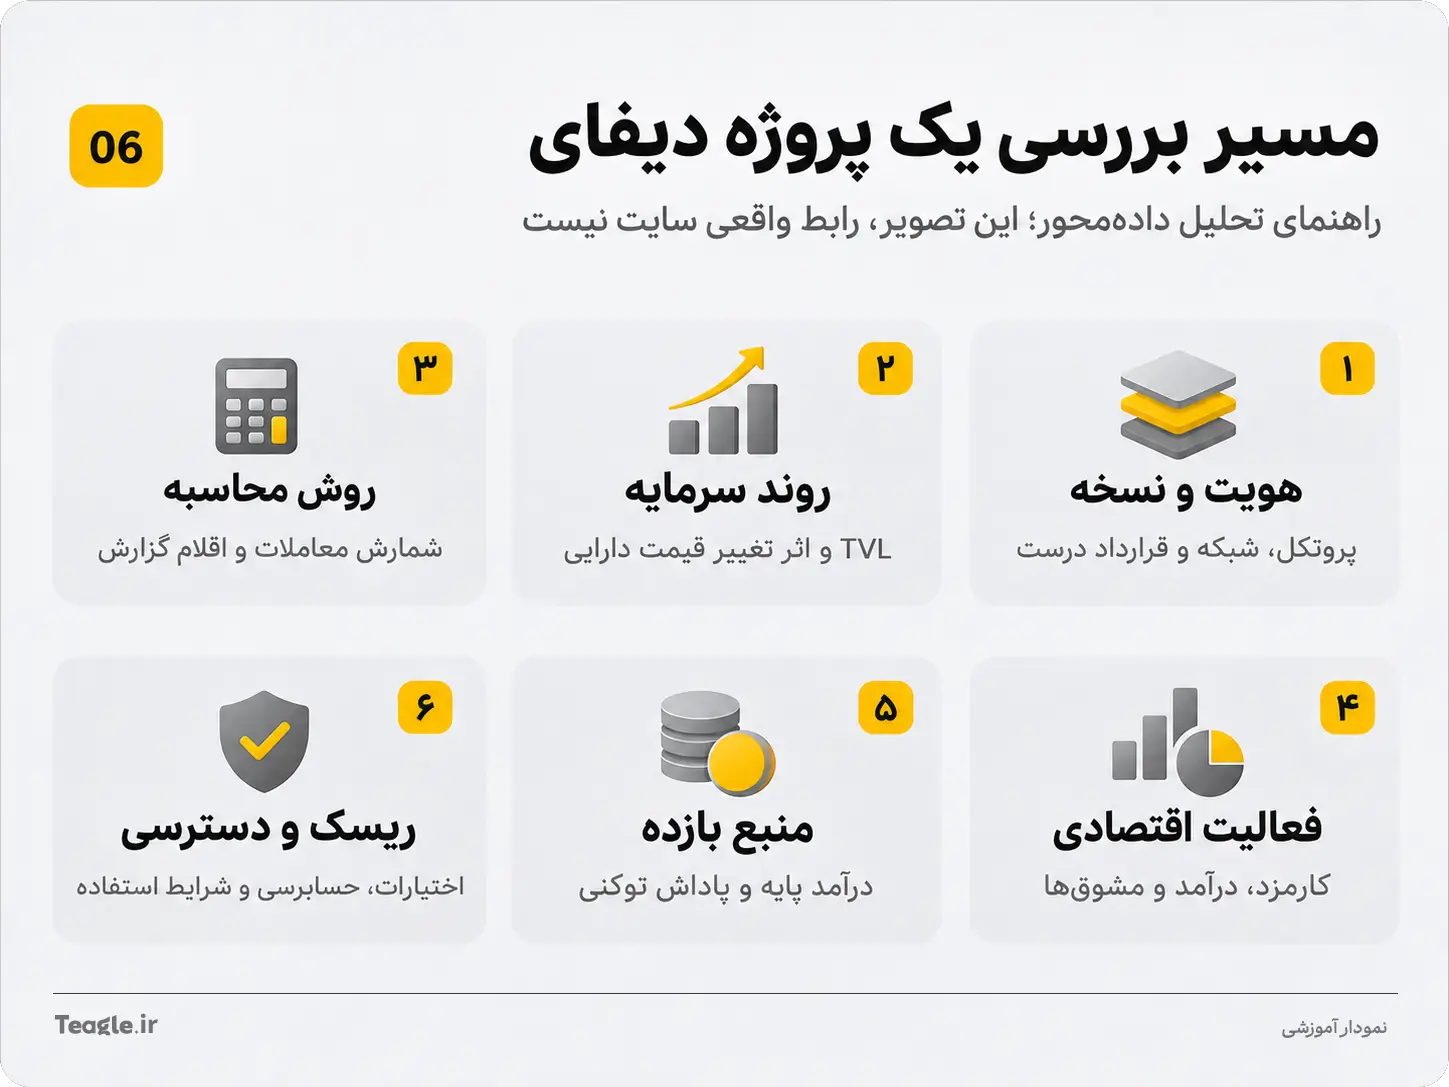
پلتفرم دیفای لاما (DeFiLlama) یکی از معتبرترین مرجعهای تحلیل دادههای بنیادی در دیفای است. برای اینکه از دادههای این سایت بهدرستی استفاده کنید، بهتر است تحلیل خود را با یک پرسش مشخص آغاز کنید؛ مثلاً: «سرمایه سپردهشده و درآمد این پروتکل در چند ماه اخیر چه تغییری کردهاست؟» سپس مراحل زیر را دنبال کنید:
- شناخت دقیق پروژه: نام، دسته فعالیت، شبکه و نسخه پروتکل را بهدقت بررسی کنید تا آن را با محصولاتی که نامهای مشابه دارند اشتباه نگیرید.
- بررسی روند TVL (ارزش کل قفلشده): بازه زمانی و شبکههای مختلف را زیر نظر بگیرید. مراقب باشید که افزایش قیمت توکنهای بومی را به اشتباه به حساب ورود سرمایه و سپردهگذاری تازه نگذارید.
- کنترل تنظیمات داده: وضعیت گزینههایی مثل Double Count (محاسبه مضاعف) و اقلامی مانند Staking، Pool2 یا Borrows را بررسی کنید؛ اعداد و ارقامی که با تنظیمات متفاوتی محاسبه شدهاند را نمیتوان مستقیماً با یکدیگر مقایسه کرد.
- جدا کردن کارمزد (Fees) از درآمد (Revenue): شاخص Fees کل کارمزدهای پرداختی کاربران را نشان میدهد، در حالی که Revenue سهمی است که واقعاً به پروتکل یا ذینفعان آن میرسد. به خاطر داشته باشید که همه کارمزدها لزوماً به جیب دارندگان توکن حاکمیتی نمیروند!
- ارزیابی واقعی بازده استخرها (Yields): در بخش بازدهی، توکنها، شبکه، حجم استخر و تفکیک «بازده پایه» از «پاداشهای تشویقی» را مقایسه کنید. یک نرخ سود لحظهای و بالا، تضمینی برای سود قطعی در آینده نیست.
- تطبیق نتایج با مستندات اصلی: یک پروتکل ممکن است TVL بسیار بالایی داشته باشد، اما این سرمایه را صرفاً با توزیع مشوقهای سنگین و موقت جذب کرده باشد. بنابراین، تحلیل دیفای هرگز با دیدن یک رتبه یا عدد تمام نمیشود و مطالعه مستندات، پارامترهای ریسک و گزارشهای حسابرسی (Audits) همیشه در کنار ابزارهای دادهای ضروری است.
بررسی دادههای آنچین و تراکنشها با مرورگرهای بلاکچینی
بررسی دادههای آنچین و تراکنشها با مرورگرهای بلاکچینی، به شما امکان میدهد نتیجه عملیات را مستقل از صفحه برنامه ببینید. مرورگر باید با شبکه سازگار باشد؛ برای مثال، Etherscan برای اتریوم و Solscan برای سولانا کاربرد دارند.
با هش تراکنش میتوان وضعیت موفق یا ناموفق، آدرسها، کارمزد و انتقالهای ثبتشده را بررسی کرد. در صفحه توکن یا قرارداد نیز موجودیها، رویدادها و، در صورت انتشار، کد دیده میشوند. وضعیت Verified معمولاً به تطبیق کد منتشرشده با بایتکد مستقر اشاره دارد؛ این برچسب، تضمین نبود آسیبپذیری نیست.
موفق بودن تراکنش هم لزوماً به معنی دریافت نتیجه اقتصادی موردنظر نیست؛ ممکن است تراکنش فقط صدور مجوز برداشت باشد. قطع اتصال سایت از کیف پول نیز معمولاً مجوزهای قبلی را لغو نمیکند. مجوز باید با ابزار مناسب و در همان شبکه بررسی و، در صورت نیاز، با تراکنش جداگانه لغو شود.
وضعیت استفاده از دیفای برای کاربران ایرانی
در دنیای بلاکچین و امور مالی غیرمتمرکز (DeFi)، این تصور وجود دارد که چون ساختار شبکهها غیرمتمرکز است، پس هیچکس نمیتواند محدودیتی اعمال کند. اما واقعیت این است که وضعیت استفاده از دیفای برای کاربران ایرانی را نمیتوان بهسادگی با این جمله که «همهچیز غیرمتمرکز است» توجیه کرد.
در این اکوسیستم، قراردادهای هوشمند، وبسایتها، برنامههای واسط، ارائهدهندگان زیرساخت و حتی صادرکنندگان توکنها ممکن است سیاستها و محدودیتهای متفاوتی داشته باشند. مهمتر از همه اینکه: «امکان فنی ارسال تراکنش» لزوماً به معنای «مجاز بودن قانونی یا عدم وجود ریسک» نیست.
1. محدودیتهای جغرافیایی و تحریمها در پلتفرمهای بزرگ
بر خلاف تصور عموم، تحریمها فقط به مسدود شدن وبسایتها ختم نمیشوند. خیلی از پروتکلها در سطح رابط کاربری یا خدمات شرکت ارائهدهنده، محدودیتهای سفتوسختی اعمال میکنند.
- مثال موردی (Aave): در شرایط استفاده شرکت Aave Labs، نام ایران به عنوان یکی از مناطق محدودشده ذکر شدهاست. البته سند این شرکت میان «قراردادهای عمومی پروتکل Aave» و «رابطهای کاربری ارائه شده توسط شرکت» تمایز قائل میشود؛ اما این تفکیک به معنای مجوز آزادانه برای استفاده بدون محدودیت نیست.
2. ریسک فریز شدن داراییها در سطح قرارداد (Smart Contract-Level Controls)
تحریم و مسدودسازی تنها به دسترسی وبسایت مربوط نمیشود. برخی داراییها، بهویژه استیبلکوینها (مثل تتر - USDT)، مکانیزمهایی در کدهای خود دارند که به صادرکننده اجازه میدهد آدرسهای خاصی را مسدود کنند.
- قرار دادن اینگونه داراییها در کیف پول شخصی (Non-Custodial)، با وجود اینکه کنترل کلیدهای خصوصی را به شما میدهد، اما قابلیت نظارتی و کنترلی صادرکننده توکن در سطح قرارداد هوشمند را از بین نمیبرد.
چکلیست ضروری پیش از کار با پروتکلهای دیفای
اگر قصد فعالیت در این فضا را دارید، پیش از هرگونه سپردهگذاری یا تعامل، باید موارد زیر را موشکافانه بررسی کنید:
- تفکیک رابط کاربری از قرارداد: قرارداد عمومی، اپلیکیشن موبایل و رابط وب یک ارائهدهنده را یکسان فرض نکنید؛ شرایط ممکن است در بخشهای مختلف متفاوت باشد.
- شناخت دقیق دارایی و شبکه: توکن اصلی، نسخههای بریجشده (Bridge) و توکنهایی با نامهای مشابه میتوانند تفاوت ریسک بسیار زیادی داشته باشند.
- بررسی مسیر خروج (Exit Strategy): پیش از واریز سرمایه، نقدینگی استخر، محدودیتهای برداشت احتمالی، نیاز به کارمزد شبکه و تضمین دسترسیهای بعدی را بسنجید.
- دقت به مجوزهای کیف پول (Approvals): قرارداد مقصدی که به آن اجازه دسترسی میدهید، سقف برداشت و معنای دقیق پیامهای امضا را پیش از تایید بخوانید.
- اصالتسنجی پروژه: وعدههای سود قطعی و ثابت، درخواست عبارت بازیابی (Seed Phrase) یا الزام به پرداخت «هزینه آزادسازی» به یک آدرس ناشناس، از نشانههای بسیار خطرناک کلاهبرداری است.
مراقب نامهای تجاری فریبنده باشید!
اگر درباره اعتبار سایتهایی با نامهای مشابه یا تجاری مثل DeFiGroups یا «اسمارت دیفای نتورک» تحقیق میکنید، به یاد داشتهباشید که وجود واژه «DeFi»، ادعای غیرمتمرکز بودن یا نمایش اعداد وسوسهکنندهی سود در پنل کاربری، به هیچ عنوان گواهی اعتبار نیست.
پیش از هر اقدامی باید هویت دقیق ارائهدهنده، سورسکد و آدرس قراردادها، منبع واقعی بازدهی و قوانین برداشت آن محصول خاص را شفافسازی کنید. این نامها لزوماً تعریف واقعی دیفای نیستند و استفاده از آنها، امنیت هیچ پلتفرمی را تضمین نمیکند.
آینده دیفای و روندهای جدید امور مالی غیرمتمرکز چگونه خواهد بود؟
با گذر از تبوتابهای اولیه، آینده دیفای (امور مالی غیرمتمرکز) دیگر نه بر اساس شعارهای پرزرقوبرق، بلکه به حل مسائل عملی مانند امنیت، هزینه تراکنشها، کیفیت دادهها و بهبود تجربه کاربری (UX) گره خوردهاست. اگرچه ابزارهایی مثل رابطهای کاربری پیشرفته و اتوماسیون میتوانند تعامل با بلاکچین را سادهتر کنند، اما هرگز پیچیدگی زیرساختها و مسئولیت خطیر امضای تراکنشها را از بین نمیبرند.
در مسیر تکامل دیفای، دو روند اصلی بیش از سایرین جلب توجه میکنند:
- تلفیق با هوش مصنوعی: استفاده از ابزارهای هوش مصنوعی برای تحلیل دادههای زنجیرهای، ارزیابی ریسک و بهینهسازی فرآیندها به امری رایج بدل شده است؛ با این حال، استفاده از این ابزارها تضمینی برای سودآوری یا موفقیت مطلق پروژهها نیست.
- ارتباط تنگاتنگ با دنیای واقعی: خدمات زنجیرهای به سرعت در حال نزدیکتر شدن به داراییها و نهادهای مالی سنتی خارج از بلاکچین هستند.
پیوند دیفای با داراییهای دنیای واقعی (RWA)
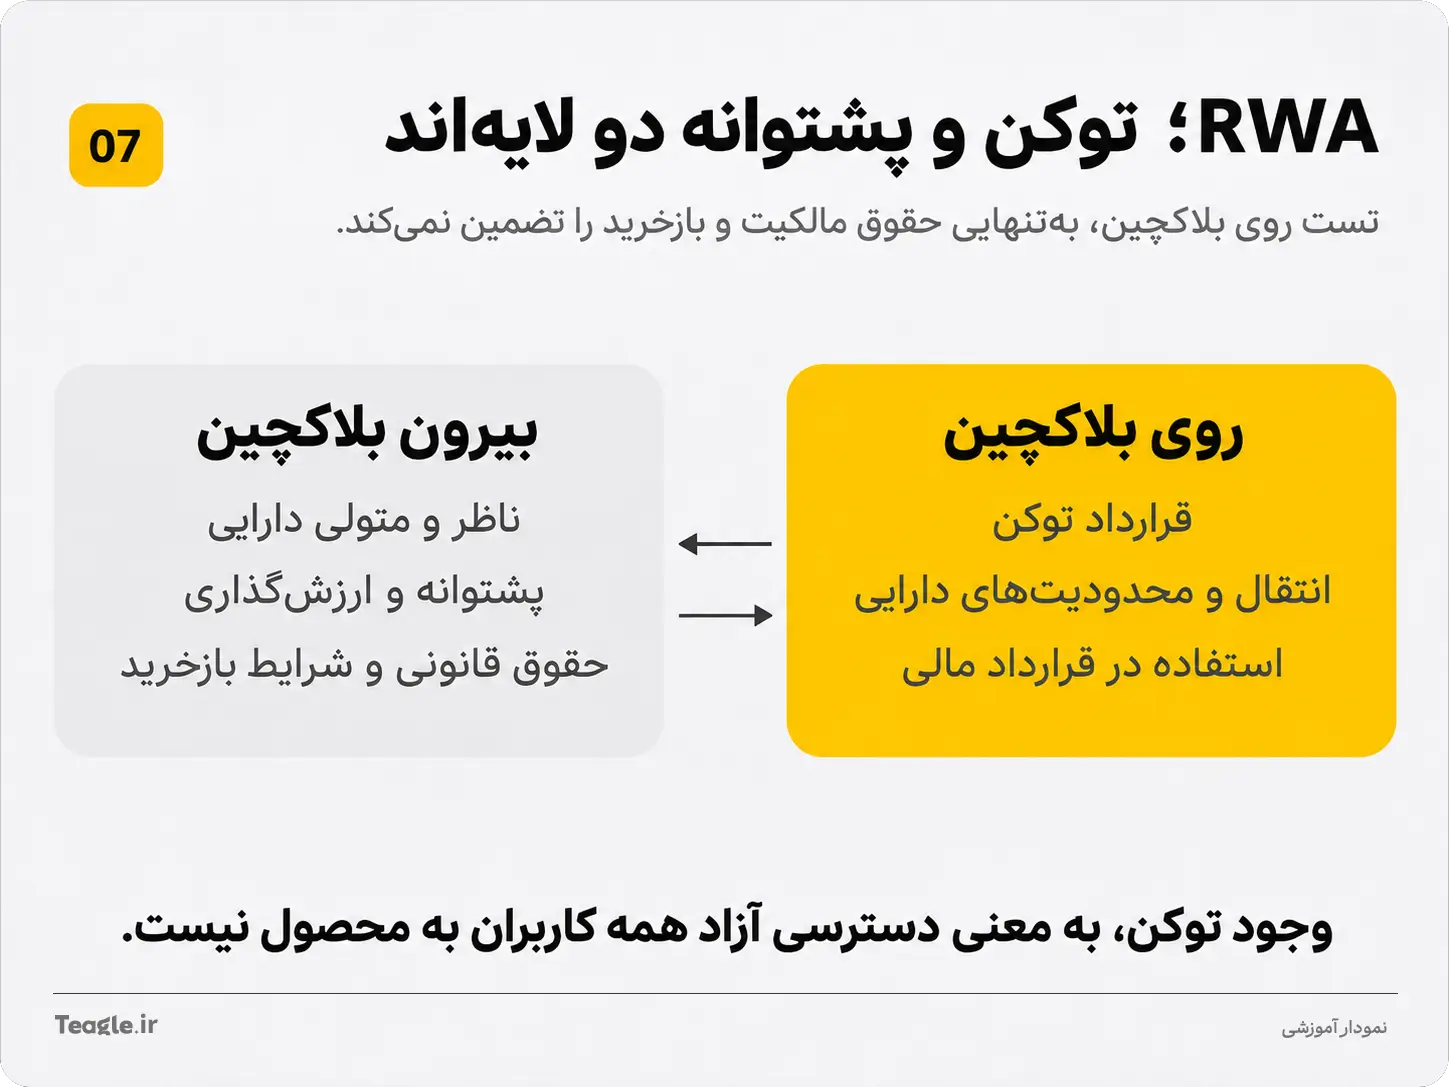
یکی از داغترین بحثها در اکوسیستم مالی امروز، مفهوم RWA (Real-World Assets) یا همان توکنیزهسازی داراییهای دنیای واقعی است. این ارتباط از طریق توکنهایی شکل میگیرد که نماینده یک حق، ادعا یا دارایی در بیرون بلاکچین (مثل اوراق قرضه، صندوقهای درآمد ثابت یا مطالبات مالی) هستند.
ارزش اینگونه توکنها صرفاً به کدهای قرارداد هوشمند وابسته نیست؛ بلکه باید ناشر، نهاد متولی (Custodian)، اصالت پشتوانه و سازوکار حقوقی بازخرید را به دقت زیر ذرهبین برد.
مثلا پلتفرمی مثل Aave Horizon بازاری را برای استفاده از RWAهای توکنیزهشده به عنوان وثیقه ایجاد کردهاست. در این ساختار، سپردن وثیقه و دریافت وام به کاربران واجد شرایط و تأییدشده محدود میشود. به عبارت دیگر، حضور یک دارایی روی بلاکچین به این معنا نیست که همه کاربران به طور آزادانه به تمام کاربردهای آن دسترسی دارند.
بهعلاوه باید مراقب بود توکنی که صرفاً نوسانات قیمت طلا یا یک سهم سنتی را روی بلاکچین ردیابی میکند، لزوماً مالکیت قانونی آن دارایی فیزیکی را به شما منتقل نمیکند.
پیش از تعامل با این ابزارها، همواره باید به سه سوال کلیدی پاسخ دهید:
- این توکن دقیقاً چه حق قانونی و ملموسی را به دارنده منتقل میکند؟
- چه کسی داراییِ پشتوانه را نگهداری و محافظت میکند؟
- در صورت بروز اختلاف، ورشکستگی یا چالش حقوقی، چه مرجع قانونی و رسمی پاسخگوی مطالبات شما خواهد بود؟
ترکیب هوش مصنوعی و دیفای (DeFAI)
ترکیب هوش مصنوعی و دیفای یا DeFAI به استفاده از مدلها و عاملهای هوشمند در تحلیل یا انجام عملیات مالی زنجیرهای اشاره دارد. یک ابزار ممکن است اطلاعات موقعیتها را خلاصه کند، مسیر مبادله پیشنهاد دهد یا تحت مجوزهای مشخص، اقداماتی را خودکار انجام دهد. هر ربات معاملاتی یا برنامه زمانبندیشده، الزاماً هوش مصنوعی نیست.
در ارزیابی این ابزارها، باید میان «پیشنهاد دادن» و «اختیار جابهجایی دارایی» تفاوت گذاشت. اگر عامل به کیف پول یا مجوز خرجکردن دسترسی دارد، خطای مدل، داده نادرست یا دستور مخرب میتواند اثر مالی واقعی ایجاد کند. محدودیت مبلغ، قراردادهای مجاز و نیاز به تأیید انسانی باید روشن باشد.
عنوان DeFAI بهتنهایی مدرک توان پیشبینی، سودآوری یا امنیت نیست. برای شناخت یک پروژه، بررسی کنید مدل چه دادهای میگیرد، چه تصمیمی میسازد، کدام بخش روی زنجیره اجرا میشود و چه کسی اختیار نهایی امضا را دارد. در دیفای، سادهتر شدن کار با ابزارها زمانی ارزشمند است که کاربر همچنان بداند چه چیزی را تأیید میکند و چگونه میتواند از موقعیت خارج شود.
دیفای؛ شناخت سازوکار پیش از سپردن سرمایه
دیفای امکان استفاده از خدمات مالی با کیف پول شخصی را فراهم میکند، اما کنترل بیشتر بر دارایی با مسئولیت بیشتری همراه است. پیش از استفاده از هر پروتکل، منبع بازده، مجوزهای قرارداد، شرایط برداشت و محدودیتهای دسترسی برای کاربران ایرانی را بررسی کنید. انتخاب آگاهانه زمانی ممکن است که بدانید دارایی شما چگونه استفاده میشود، چه خطرهایی آن را تهدید میکند و مسیر خروج از موقعیت چیست.
فهرست مطالب این مقاله


مقالات مرتبط


نظرات کاربران

جدیدترین
 بارگذاری تصویر