فلیپنینگ در ارز دیجیتال چیست؟
نویسنده
آرزو قوچانی
بررسی تخصصی
محمدرضا مینایی
تاریخ انتشار
 1405/08/19
تاریخ بروزرسانی
1405/08/19
زمان مطالعه
6 دقیقه


فلیپنینگ (The Flippening) به سناریویی گفته میشود که در آن ارزش اتریوم (ETH) از ارزش بازار بیتکوین (BTC) بیشتر شود و اتریوم جای بیتکوین را در رتبه نخست بازار ارزهای دیجیتال بگیرد. این اصطلاح معمولاً برای توصیف رقابت این دو دارایی از نظر ارزش بازار به کار میرود؛ نه مقایسه قیمت هر واحد ETH و BTC.
این مقاله بر اساس دیدگاه رایان برکمنز، سرمایهگذار و عضو جامعه اتریوم، نوشته شده است که من نسخه فارسی و روان آن را برای شما نوشتم. او در مقالهای که در سپتامبر 2022 و پس از اجرای مرج اتریوم منتشر شد، استدلال میکند که فلیپنینگ میتواند برای کل بازار کریپتو مفید باشد. این دیدگاه قطعی یا مورد توافق همه فعالان بازار نیست و بخش مهمی از استدلال او بر برتری اقتصادی اتریوم و محدودیتهای بیتکوین تکیه دارد.
فلیپنینگ ارز دیجیتال چه معنایی دارد؟
برای درک فلیپنینگ باید ارزش بازار دو دارایی را مقایسه کنیم. ارزش بازار یک رمزارز معمولاً از ضرب قیمت هر واحد در تعداد واحدهای در گردش به دست میآید. اگر ارزش بازار ETH از ارزش بازار BTC بالاتر برود، فلیپنینگ رخ داده است. بنابراین، بالاتر رفتن قیمت هر واحد اتریوم از بیتکوین بهتنهایی به معنای فلیپنینگ نیست.
نسبت ارزش بازار اتریوم به بیتکوین را گاهی «نسبت فلیپنینگ» مینامند. هرچه این نسبت به 100 درصد نزدیکتر شود، فاصله ارزش بازار دو دارایی کمتر است. در زمان انتشار مقاله اصلی، فلیپنینگ هنوز رخ نداده بود و نویسنده استدلال میکرد که تغییرات اقتصادی اتریوم پس از مرج میتواند احتمال آن را افزایش دهد.
چرا فلیپنینگ برای بازار ارزهای دیجیتال اهمیت دارد؟
اهمیت فلیپنینگ فقط به جابهجایی رتبه اول محدود نیست. از نگاه نویسنده، این رویداد میتواند نشان دهد که بازار بهجای تمرکز عمده بر بیتکوین، ارزش بیشتری برای شبکههایی قائل شده که از برنامههای غیرمتمرکز و کاربردهای متنوع پشتیبانی میکنند. پرسش اصلی او این است: آیا دارایی پیشتاز بازار باید صرفاً به دلیل سابقه و اعتبارش در رتبه اول بماند، یا توانایی ایجاد فعالیت اقتصادی و جذب کاربردهای جدید نیز باید در ارزشگذاری آن نقش داشته باشد؟
این استدلال دیدگاه مشخص نویسنده است، نه پیشبینی قطعی بازار. سرمایهگذاران مختلف معیارهای متفاوتی برای ارزشگذاری بیتکوین و اتریوم دارند.
آیا اعتبار بیتکوین با پتانسیل سرمایهگذاری آن سنجیده میشود؟
برکمنز بحث خود را با تمایز میان «قابل اعتماد بودن» و «جذاب بودن بهعنوان سرمایهگذاری» آغاز میکند. از نظر او، بیتکوین به دلیل سابقه طولانی، تغییرات محدود در پروتکل و عملکرد اثباتشده سازوکار اثبات کار (Proof of Work)، از درجه بالایی از اعتبار و پیشبینیپذیری برخوردار است. شبکه بیتکوین در طول زمان در برابر تلاشهای مختلف برای تغییر یکجانبه قوانین اصلی خود مقاومت کرده و همین ثبات به یکی از مهمترین ویژگیهای آن تبدیل شده است.
بااینحال، نویسنده معتقد است اعتبار فنی لزوماً به معنای حفظ قدرت خرید یا رشد پایدار ارزش دارایی نیست. او اشاره میکند که بیتکوین برخلاف شبکههای دارای قرارداد هوشمند، لایه کاربردی گستردهای در شبکه اصلی خود ندارد و کارمزدها نیز مستقیماً به استخراجکنندگان میرسند، نه به دارندگان BTC. بر اساس این استدلال، اعتبار شبکه بهتنهایی برای اثبات برتری آن بهعنوان سرمایهگذاری کافی نیست.
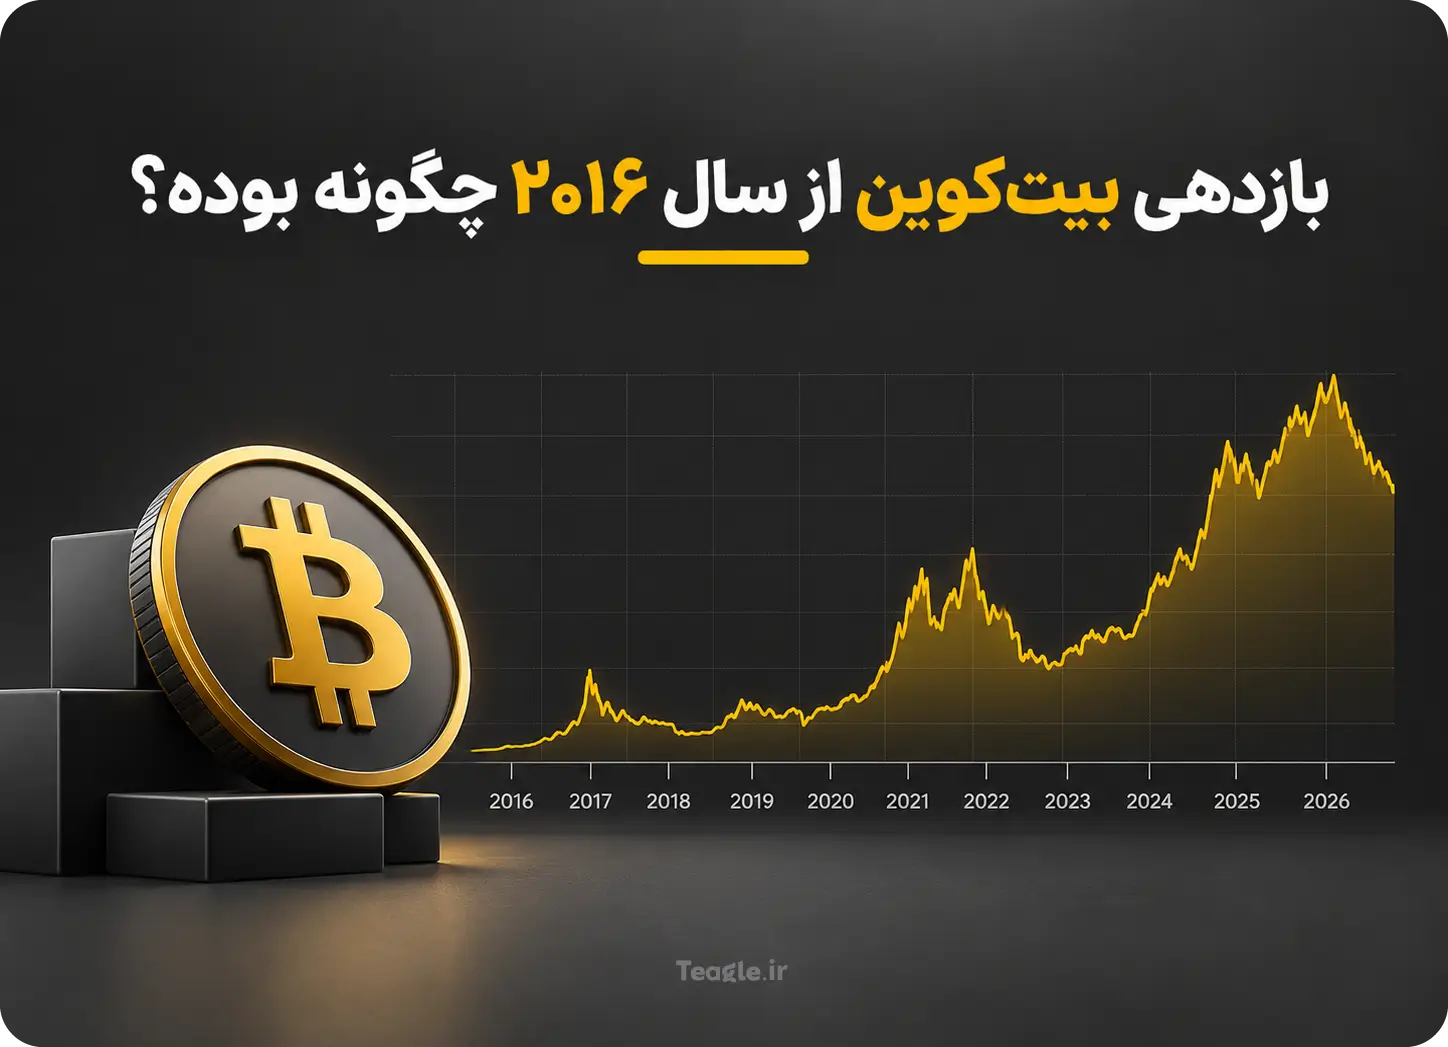
بازدهی بیتکوین از سال 2016چگونه بوده؟
نویسنده برای پشتیبانی از دیدگاه خود، بازدهی تاریخی بیتکوین را مقایسه میکند. طبق مثال او، خرید در کف قیمت و فروش در اوج بین سالهای 2013 تا 2016 میتوانست حدود شش برابر بازدهی ایجاد کند؛ اما خرید در اوج سال 2013 و فروش در سال 2016 ممکن بود سودی به همراه نداشته باشد. او سپس به رشد چشمگیر بیتکوین پس از سال 2016 اشاره میکند و بازدهیهای چندبرابری را مثال میزند.
پرسش او این است که آیا خود بیتکوین در حوالی سال 2016 تغییر بنیادی کرد؟ پاسخ نویسنده منفی است. او میگوید ثبات پروتکل از ویژگیهای اصلی بیتکوین بوده و رشد بازار در سالهای بعد را باید در کنار شکلگیری کاربردهای جدید بلاکچین و گسترش وب 3 بررسی کرد. این مقایسه تاریخی بخشی از استدلال مقاله است و بهتنهایی رابطه علت و معلولی قطعی را اثبات نمیکند.
نقش اتریوم و وب 3 در رشد بازار کریپتو
از دید برکمنز، بخش مهمی از رشد بازار ارزهای دیجیتال پس از سال 2016 به توسعه برنامههای وب 3 و کاربردهای بلاکچین مربوط بوده است؛ حوزهای که اتریوم و چند اکوسیستم دیگر در گسترش آن نقش داشتهاند. اتریوم با پشتیبانی از قراردادهای هوشمند، امکان ساخت برنامههای غیرمتمرکز را فراهم میکند و به همین دلیل کاربردهایی فراتر از انتقال ساده دارایی در آن شکل گرفتهاند.
نویسنده استدلال میکند که بیتکوین نیز از رشد کلی این صنعت بهره برده، حتی اگر بخش عمده فعالیتهای برنامهمحور وب 3 روی شبکه بیتکوین انجام نشده باشد. از نگاه او، سرمایه و توجهی که به بیتکوین جذب میشود، میتوانست به اکوسیستمهایی هم اختصاص پیدا کند که فعالیت اقتصادی و کاربردهای بیشتری ایجاد میکنند. این برداشت محل اختلاف طرفداران بیتکوین و اتریوم است؛ طرفداران بیتکوین معمولاً نقش آن را بهعنوان دارایی ذخیره ارزش و شبکهای مقاوم و غیرمتمرکز برجسته میکنند.
آیا مدل اقتصادی بیتکوین ناپایدار است؟
بخش مهمی از استدلال مقاله به سازوکار اثبات کار و هزینه استخراج بیتکوین مربوط است. استخراجکنندگان برای رقابت در شبکه هزینههایی مانند خرید سختافزار و مصرف انرژی میپردازند و در مقابل، پاداش بلوک و کارمزد تراکنش دریافت میکنند. نویسنده میگوید استخراجکنندگان برای تأمین این هزینهها معمولاً بخشی از بیتکوین دریافتی خود را میفروشند؛ بنابراین، انتشار واحدهای جدید BTC میتواند فشار فروش مستمری ایجاد کند.
این فشار فروش، از نظر نویسنده، بهویژه زمانی اهمیت دارد که نقدشوندگی بازار محدود باشد. دفتر سفارشات فقط بخشی از عرضه را در قیمت لحظهای جذب میکند؛ فروش قابلتوجه میتواند قیمت را جابهجا کند و در نتیجه بر ارزش بازار اثر بگذارد. مقاله به برآوردهایی اشاره میکند که طبق آنها فروش یک دلار بیتکوین ممکن است چند برابر آن به ارزش بازار لطمه بزند. چنین برآوردهایی به شرایط بازار و روش محاسبه وابستهاند و نباید بهعنوان ضریبی ثابت برای همه زمانها در نظر گرفته شوند.
نویسنده همچنین به نرخ انتشار سالانه بیتکوین پیش از هاوینگ 2024 اشاره میکند که در آن زمان حدود 2 درصد برآورد میشد. استدلال او این است که حتی اگر درصد عرضه جدید محدود باشد، استخراجکنندگان ممکن است سهم قابلتوجهی از جریان سرمایه تازهوارد به بازار را جذب کنند؛ سرمایهای که برای جبران فشار فروش و حفظ قیمت لازم است.
فشار فروش استخراجکنندگان چه اثری بر قیمت بیتکوین دارد؟
طبق محاسبات مطرحشده، در سال 2021 روزانه حدود 46 میلیون دلار ورود خالص سرمایه فیات برای ثابت نگهداشتن قیمت بیتکوین لازم بوده است. نویسنده از این رقم برای توضیح این ایده استفاده میکند که حفظ قیمت BTC میتواند به ورود مستمر خریداران جدید وابسته باشد، بهویژه اگر درآمدی که مستقیماً به دارندگان دارایی میرسد محدود باشد.
او همچنین معتقد است سود سرمایهگذاران قبلی باید از محل ورود سرمایه خریداران بعدی تأمین شود، چون بیتکوین بهخودیخود درآمد قابلتوجهی را میان دارندگان توزیع نمیکند. این نتیجهگیری بخشی از تز سرمایهگذاری نویسنده است و دیدگاههای متفاوتی درباره ارزش ذخیرهای بیتکوین، کمیابی آن و تقاضای بلندمدت برای BTC وجود دارد.
مقایسه هزینه استخراج بیتکوین و اتریوم پیش از مرج
مقاله هزینههای شبکههای بیتکوین و اتریوم را پیش از تغییر سازوکار اتریوم مقایسه میکند. در آن دوره، هر دو شبکه از اثبات کار استفاده میکردند و استخراجکنندگان پاداش دریافت میکردند. طبق ارقام نقلشده، در سال 2021 استخراجکنندگان بیتکوین حدود 16٫6 میلیارد دلار و استخراجکنندگان اتریوم حدود 18٫4 میلیارد دلار پاداش دریافت کردند.
نویسنده یک سناریوی فرضی را نیز مطرح میکند: اگر ساختار هزینههای دو شبکه جابهجا میشد، میزان پاداش و فروش استخراجکنندگان هر شبکه چه تغییری میکرد؟ بر اساس محاسبات او، این تفاوت میتوانست به فشار فروش بیشتر بر بیتکوین و نیاز بالاتر به ورود سرمایه جدید منجر شود.
چطور مرج اتریوم احتمال فلیپنینگ را از نگاه نویسنده تغییر داد؟
مرج اتریوم (The Merge) در سپتامبر 2022، سازوکار اجماع شبکه را از اثبات کار به اثبات سهام (Proof of Stake) تغییر داد. پس از این تغییر، اعتبارسنجها بهجای استخراجکنندگان مبتنی بر سختافزار و انرژی، در فرایند تأیید بلوکها مشارکت میکنند. در نتیجه، مدل صدور ETH و ساختار هزینههای مرتبط با امنیت شبکه تغییر کرد.
برکمنز معتقد است این تحول، فشار فروش ناشی از هزینههای استخراج اتریوم را کاهش میدهد و میتواند به بهبود وضعیت اقتصادی ETH کمک کند. او همچنین به توسعه راهکارهای لایه دوم (Layer 2)، گسترش برنامههای غیرمتمرکز (dApps) و رشد کاربردهای وب 3 اشاره میکند. از نظر او، ترکیب این عوامل اتریوم را به اکوسیستمی مولدتر تبدیل میکند و میتواند زمینه را برای پیشیگرفتن ارزش بازار آن از بیتکوین فراهم سازد.
بااینحال، مرج بهتنهایی تضمین نمیکند که قیمت یا ارزش بازار اتریوم از بیتکوین عبور کند. این اتفاق به عوامل متعددی از جمله تقاضا برای هر دارایی، شرایط کلان بازار، رقابت شبکهها، توسعه فنی و انتظارات سرمایهگذاران بستگی دارد.
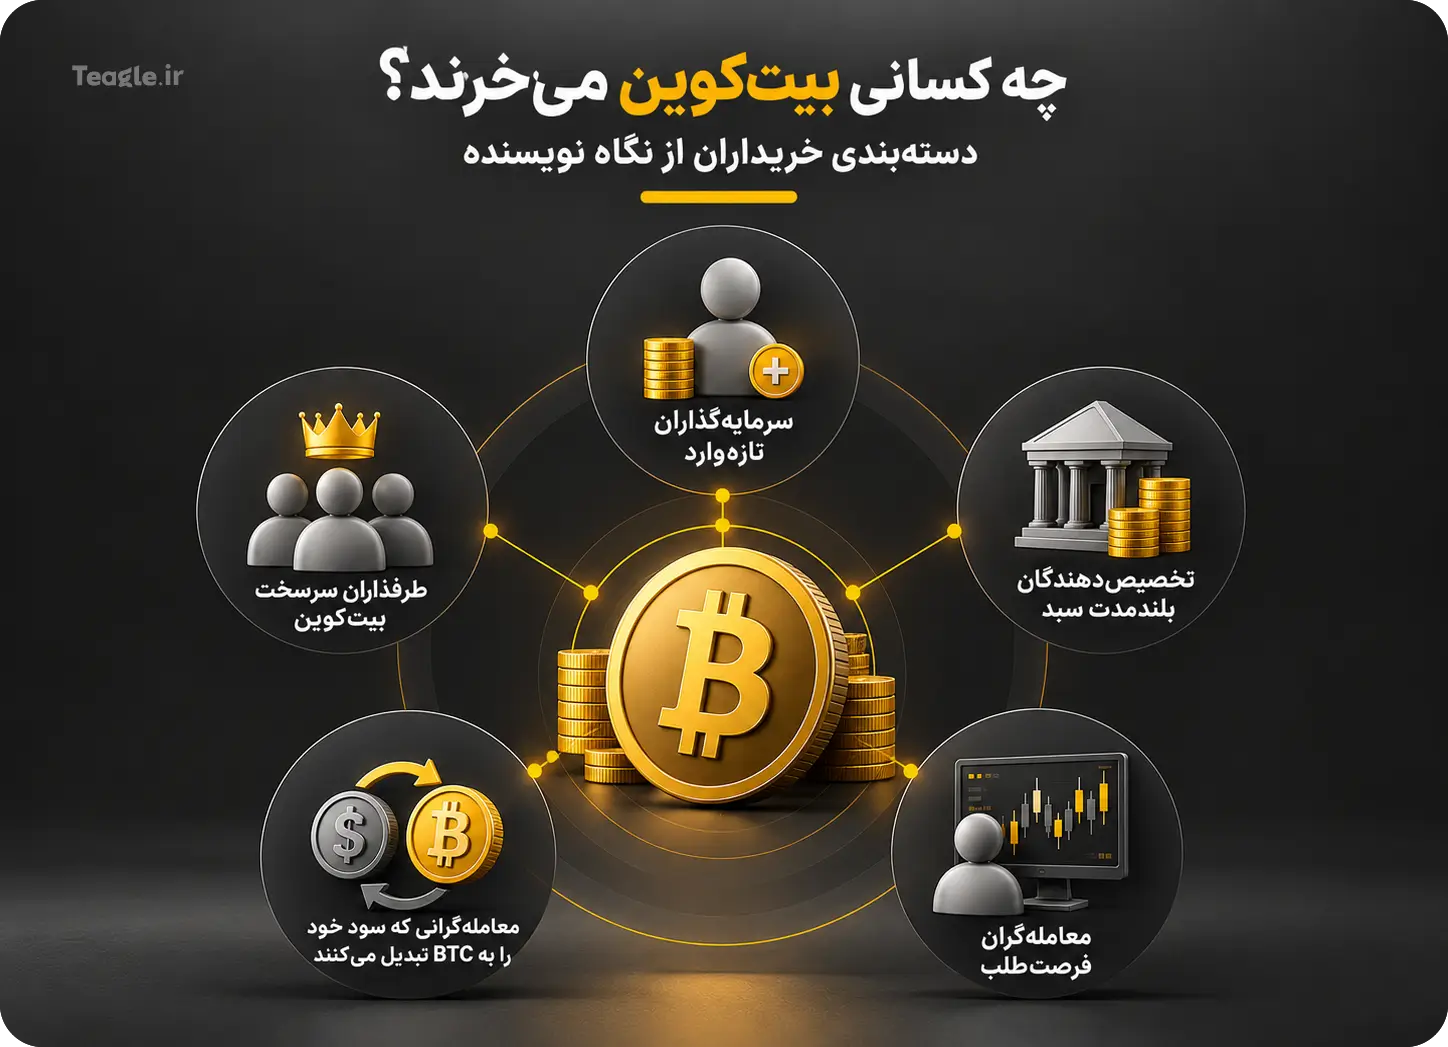
چه کسانی بیتکوین میخرند؟ دستهبندی خریداران از نگاه نویسنده
برکمنز برای توضیح تداوم جایگاه بیتکوین، خریداران آن را به پنج گروه کلی تقسیم میکند. این دستهبندی برداشت شخصی نویسنده است و لزوماً همه سرمایهگذاران را در بر نمیگیرد:
1. **سرمایهگذاران تازهوارد:** افراد یا مؤسساتی که تازه وارد بازار وب 3 شدهاند و ممکن است برای شروع، سرمایه خود را متناسب با ارزش بازار میان داراییهای بزرگ تقسیم کنند. نویسنده معتقد است چنین رویکردی میتواند باعث شود سهم قابلتوجهی از سرمایه به بیتکوین اختصاص پیدا کند، بدون آنکه خریدار مدل اقتصادی هر دارایی را جداگانه ارزیابی کرده باشد.
2. **تخصیصدهندگان بلندمدت سبد:** سرمایهگذارانی که ترجیح میدهند دارایی شناختهشدهتری مانند بیتکوین را نگه دارند تا در صورت اشتباه بودن ارزیابیشان از بازار، از رقابت عقب نمانند. از نظر نویسنده، این گروه گاهی بر تصمیم تازهواردان نیز اثر میگذارد.
3. **معاملهگران فرصتطلب:** افرادی که ممکن است بیتکوین را به دلیل نقدشوندگی یا رفتار آن در دورههای مختلف بازار معامله کنند و در مقاطع دیگر، سرمایه را به داراییهای پرریسکتر انتقال دهند. نویسنده این گروه را بیشتر تابع شرایط بازار میداند.
4. **معاملهگرانی که سود خود را به BTC تبدیل میکنند:** برخی فعالان بازار سود معاملات دیگر را به بیتکوین تبدیل میکنند و از آن بهعنوان دارایی پایه یا ذخیره موقت در سبد رمزارزی خود استفاده میکنند. از نگاه نویسنده، این رفتار میتواند تقاضا برای بیتکوین را تقویت کند.
5. **طرفداران سرسخت بیتکوین:** افرادی که باور دارند بیتکوین به دلیل کمیابی، سابقه و ویژگیهای شبکه، یکی از قابلاعتمادترین شکلهای پول در تاریخ است و این ویژگیها در بلندمدت آن را به سرمایهگذاری برتر تبدیل میکند.
نویسنده استدلال میکند که این گروهها دلایل متفاوتی برای خرید BTC دارند و همه آنها الزاماً به یک اندازه درباره ریسکهای سرمایهگذاری خود فکر نمیکنند. این نگاه، بخشی از انتقاد او به تمرکز بازار بر بیتکوین است، نه یک دستهبندی پذیرفتهشده یا آماری از کل سرمایهگذاران.
چرا فلیپنینگ هنوز رخ نداده است؟
در چارچوب استدلال مقاله، یکی از دلایل رخندادن فلیپنینگ تا زمان انتشار آن، تفاوت در ساختار هزینه و پاداش دو شبکه و فشار فروش ناشی از استخراج اتریوم پیش از مرج بود. نویسنده همچنین به جایگاه تثبیتشده بیتکوین، شناختهشدن بیشتر آن در میان سرمایهگذاران و چالشهای مقیاسپذیری اتریوم در آن زمان اشاره میکند.
بیتکوین از روایت سادهتری بهعنوان «طلای دیجیتال» برخوردار بوده و برای بسیاری از سرمایهگذاران، دارایی شناختهشدهتری محسوب میشده است. در مقابل، اکوسیستم اتریوم به دلیل تنوع کاربردها و پیچیدگی فنی بیشتر، ممکن است برای درک و ارزشگذاری به زمان بیشتری نیاز داشته باشد. بنابراین، حتی اگر اتریوم از نظر کاربرد شبکه رشد کند، این رشد الزاماً بلافاصله به پیشیگرفتن ارزش بازار ETH منجر نمیشود.
آیا فلیپنینگ اتریوم و بیتکوین قطعی است؟
خیر. نویسنده مقاله اصلی احتمال فلیپنینگ را بسیار بالا میداند و در متن خود از اطمینان 99 درصدی صحبت میکند، اما این عدد بیانگر نظر شخصی او در سال 2022 است، نه یک احتمال آماری اثباتشده. برتری ارزش بازار اتریوم به عوامل زیادی وابسته است و هیچ سازوکار قطعی وجود ندارد که تضمین کند ETH حتماً BTC را پشت سر میگذارد.
همچنین، پیشیگرفتن موقت اتریوم از بیتکوین و حفظ این جایگاه در بلندمدت دو موضوع متفاوتاند. نسبت ارزش بازار میتواند با تغییر قیمت هر دو دارایی بالا و پایین برود؛ بنابراین، حتی در صورت رخدادن فلیپنینگ، بازگشت بیتکوین به رتبه نخست نیز از نظر تئوری ممکن است.
آیا فلیپنینگ برای بازار کریپتو مفید است؟
برکمنز سه استدلال اصلی برای مفید دانستن فلیپنینگ مطرح میکند:
· تمرکز بیشتر بر کاربرد و فعالیت اقتصادی: او معتقد است سرمایه و توجه بازار باید بیشتر به شبکههایی اختصاص پیدا کند که از برنامههای کاربردی و فعالیت اقتصادی گسترده پشتیبانی میکنند.
· تغییر در مدل هزینهها: از نگاه نویسنده، سازوکار اثبات سهام اتریوم هزینههای مرتبط با اعتبارسنجی را در مقایسه با استخراج مبتنی بر اثبات کار تغییر داده و میتواند فشار فروش ناشی از تأمین هزینه استخراج را کاهش دهد.
· گسترش اکوسیستم وب 3: برکمنز رشد برنامههای غیرمتمرکز و راهکارهای لایه دوم را عاملی میداند که میتواند کاربرد اتریوم را افزایش دهد و سرمایه بیشتری را به این اکوسیستم جذب کند.
بر همین اساس، او نتیجه میگیرد که پیشیگرفتن اتریوم از بیتکوین میتواند نشانه تغییر نگاه بازار از داراییای باشد که عمدتاً بر کمیابی و ذخیره ارزش تأکید دارد، به اکوسیستمهایی با کاربردهای متنوعتر. او حتی آیندهای را تصور میکند که بیتکوین جایگاه نخست خود را از دست بدهد و بیشتر به دارایی دیجیتال کلکسیونی تبدیل شود.
این نتیجهگیری، دیدگاهی جانبدارانه و اتریوممحور است. طرفداران بیتکوین بر ویژگیهایی مانند کمیابی قابل پیشبینی، مقاومت در برابر تغییر، امنیت شبکه و نقش احتمالی آن بهعنوان ذخیره ارزش تأکید میکنند. در نتیجه، مفید بودن یا نبودن فلیپنینگ به این بستگی دارد که سرمایهگذار چه معیارهایی را برای ارزیابی یک دارایی و کل بازار کریپتو مهمتر میداند.
منبع مقاله: Bankless : Why the Flippening Is Good for Crypto
فهرست مطالب این مقاله

آخرین مقالات
توکنیزاسیون دارایی چیست و چه کاربردی دارد؟

میانگین متحرک (Moving Avarage) چیست و چه کمکی بر تشخیص روند بازار می کند؟
اندیکاتور در تحلیل تکنیکال چیست؟ انواع و کاربردها در فارکس و ارز دیجیتال
اندیکاتور مکدی (MACD) چیست؟ آموزش، سیگنالها و استراتژیها
دیتای لول 1 و لول 2 در فارکس چیست و چه تفاوتی دارند؟
مقالات
مقالات مرتبط
نظرات کاربران

جدیدترین
 بارگذاری تصویر