آموزش و نحوه ترید با اندیکاتور VWAP

نویسنده
حسین حق شناس
تاریخ بروزرسانی
 1405/06/09
زمان مطالعه
5 دقیقه


تصور کنید در حال خرید میوه از یک بازار هستید. اگر بخواهید میانگین قیمت سیب را محاسبه کنید، صرفاً جمعکردن قیمتها و تقسیم بر تعداد سیبها، تصویر کاملی به شما نمیدهد. سیبهایی که در مقدار بالا و با قیمت پایینتر فروخته شدهاند، باید وزن بیشتری در محاسبه میانگین داشته باشند تا میانگین واقعیتری از قیمت بازار به دست آید. به همین ترتیب، در بازارهای مالی، اندیکاتور میانگین قیمت وزنی حجم (volume-weighted average price) که به اختصار VWAP خوانده میشود، دقیقاً همین کار را انجام میدهد. این اندیکاتور به شما نشان میدهد که بیشتر معاملات یک دارایی در چه محدودهای و با چه حجمی انجام شده است. در ادامه با نحوه ترید با استفاده از اندیکاتور VWAP آشنا خواهیم شد.
اندیکاتور VWAP چیست و چگونه کار میکند؟
اندیکاتور میانگین قیمت وزنی حجم (VWAP) یک ابزار تحلیل تکنیکال است که میانگین قیمت یک دارایی را در طول یک دوره زمانی خاص، با در نظر گرفتن حجم معاملات انجامشده در هر سطح قیمتی، محاسبه و نمایش میدهد. این اندیکاتور به معاملهگران دیدگاهی عمیقتر نسبت به میانگین قیمت ارائه میدهد، زیرا به حجم معاملات اهمیت میدهد؛ به این معنی که قیمتهایی که در آنها حجم معاملات بیشتری صورت گرفته، وزن بیشتری در محاسبه میانگین نهایی دارند. این رویکرد به تریدرها کمک میکند تا سطوح قیمتی را که بیشترین فعالیت معاملاتی در آنها رخ داده است، شناسایی کنند.
عملکرد VWAP بر این اساس است که قیمتهای با حجم بالا، نشاندهنده توافق بیشتری بین خریداران و فروشندگان هستند. بنابراین، این اندیکاتور به عنوان یک معیار مهم برای ارزیابی اینکه آیا یک دارایی در حال حاضر با قیمتی بالاتر یا پایینتر از میانگین وزنی خود معامله میشود، استفاده میشود. معاملهگران سازمانی و الگوریتمهای معاملاتی اغلب از VWAP به عنوان یک معیار برای اجرای سفارشات بزرگ استفاده میکنند تا اطمینان حاصل کنند که معاملات خود را با قیمتی نزدیک به میانگین بازار انجام میدهند. VWAP شبیه به میانگین متحرک ساده (Simple Moving Average) است، اما حجم معاملات را در محاسبهی خود لحاظ میکند.
تفاوت اندیکاتور VWAP با میانگین متحرک ساده (SMA) و نمایی (EMA)
تفاوت اصلی اندیکاتور VWAP با میانگین متحرک ساده (SMA) و میانگین متحرک نمایی (EMA) در نحوهی وزندهی به دادههای قیمت است. میانگین متحرک ساده (SMA) صرفاً میانگین قیمتهای بسته شدن را در یک دورهی زمانی مشخص محاسبه میکند و به تمام قیمتها وزن یکسانی میدهد. میانگین متحرک نمایی (EMA) نیز میانگین قیمتها را محاسبه میکند، اما به قیمتهای اخیر وزن بیشتری میدهد تا نسبت به تغییرات قیمت حساستر باشد.
در مقابل، VWAP علاوه بر قیمت، حجم معاملات را نیز در نظر میگیرد. این بدان معنا است که قیمتهایی که با حجم معاملات بالاتری همراه بودهاند، تأثیر بیشتری بر مقدار نهایی VWAP دارند. این ویژگی باعث میشود که VWAP تصویر دقیقتری از "قیمت منصفانه" یک دارایی در طول یک روز معاملاتی ارائه دهد، زیرا نشاندهندهی سطوحی است که بیشترین فعالیت معاملاتی در آنها رخ داده است. به همین دلیل، VWAP به ویژه در معاملات درونروزی (intraday) برای شناسایی سطوح مهم حمایت و مقاومت و ارزیابی کیفیت اجرای معاملات بسیار مفید است.
|
ویژگی |
VWAP |
SMA |
EMA |
|
مبنای محاسبه |
قیمت + حجم معاملات |
قیمت |
قیمت |
|
نحوه وزندهی |
حجم معاملات وزن بیشتری به قیمتها میدهد |
همه قیمتها وزن یکسان دارند |
قیمتهای اخیر وزن بیشتری دارند |
|
حساسیت به قیمتهای جدید |
متوسط، وابسته به حجم |
کمتر |
بیشتر |
|
توجه به حجم معاملات |
دارد |
ندارد |
ندارد |
|
مفهوم اصلی |
میانگین قیمت بر اساس حجم معاملات |
میانگین ساده قیمت |
میانگین وزنی با تأکید بر قیمتهای اخیر |
|
کاربرد اصلی |
سنجش قیمت میانگین و کیفیت اجرای معاملات |
شناسایی روند و سطوح میانگین قیمت |
شناسایی سریعتر تغییرات روند |
|
کاربرد در معاملات روزانه |
بسیار مناسب |
مناسب |
بسیار مناسب |
|
کاربرد برای حمایت و مقاومت |
مناسب |
مناسب |
مناسب |
|
مناسب برای معاملات درونروزی |
بسیار مناسب |
مناسب |
بسیار مناسب |
فرمول و نحوه محاسبهی اندیکاتور VWAP
محاسبه اندیکاتور میانگین قیمت وزنی حجم (VWAP) شامل چند مرحله است که به دقت حجم معاملات را در تعیین میانگین قیمت لحاظ میکند. این فرمول به معاملهگران کمک میکند تا درک بهتری از قیمت متوسط یک دارایی با در نظر گرفتن اهمیت حجم معاملات داشته باشند.
برای محاسبهی VWAP، ابتدا باید "قیمت نوعی" (Typical Price) را برای هر دورهی زمانی (مثلاً هر کندل) محاسبه کرد. قیمت نوعی از میانگین قیمت بالا (High)، پایین (Low) و بسته شدن (Close) در آن دوره به دست میآید:
`Typical Price = (High + Low + Close) / 3`
سپس، این قیمت نوعی در حجم معاملات (Volume) همان دوره ضرب میشود تا ارزش حجمی (Volume Value) آن دوره به دست آید:
`Volume Value = Typical Price * Volume`
در نهایت، برای محاسبهی VWAP، مجموع تمام ارزشهای حجمی (Volume Value) از ابتدای دورهی معاملاتی (معمولاً ابتدای روز) بر مجموع کل حجم معاملات (Total Volume) در همان دوره تقسیم میشود:
`VWAP = SUM(Typical Price * Volume) / SUM(Volume)`
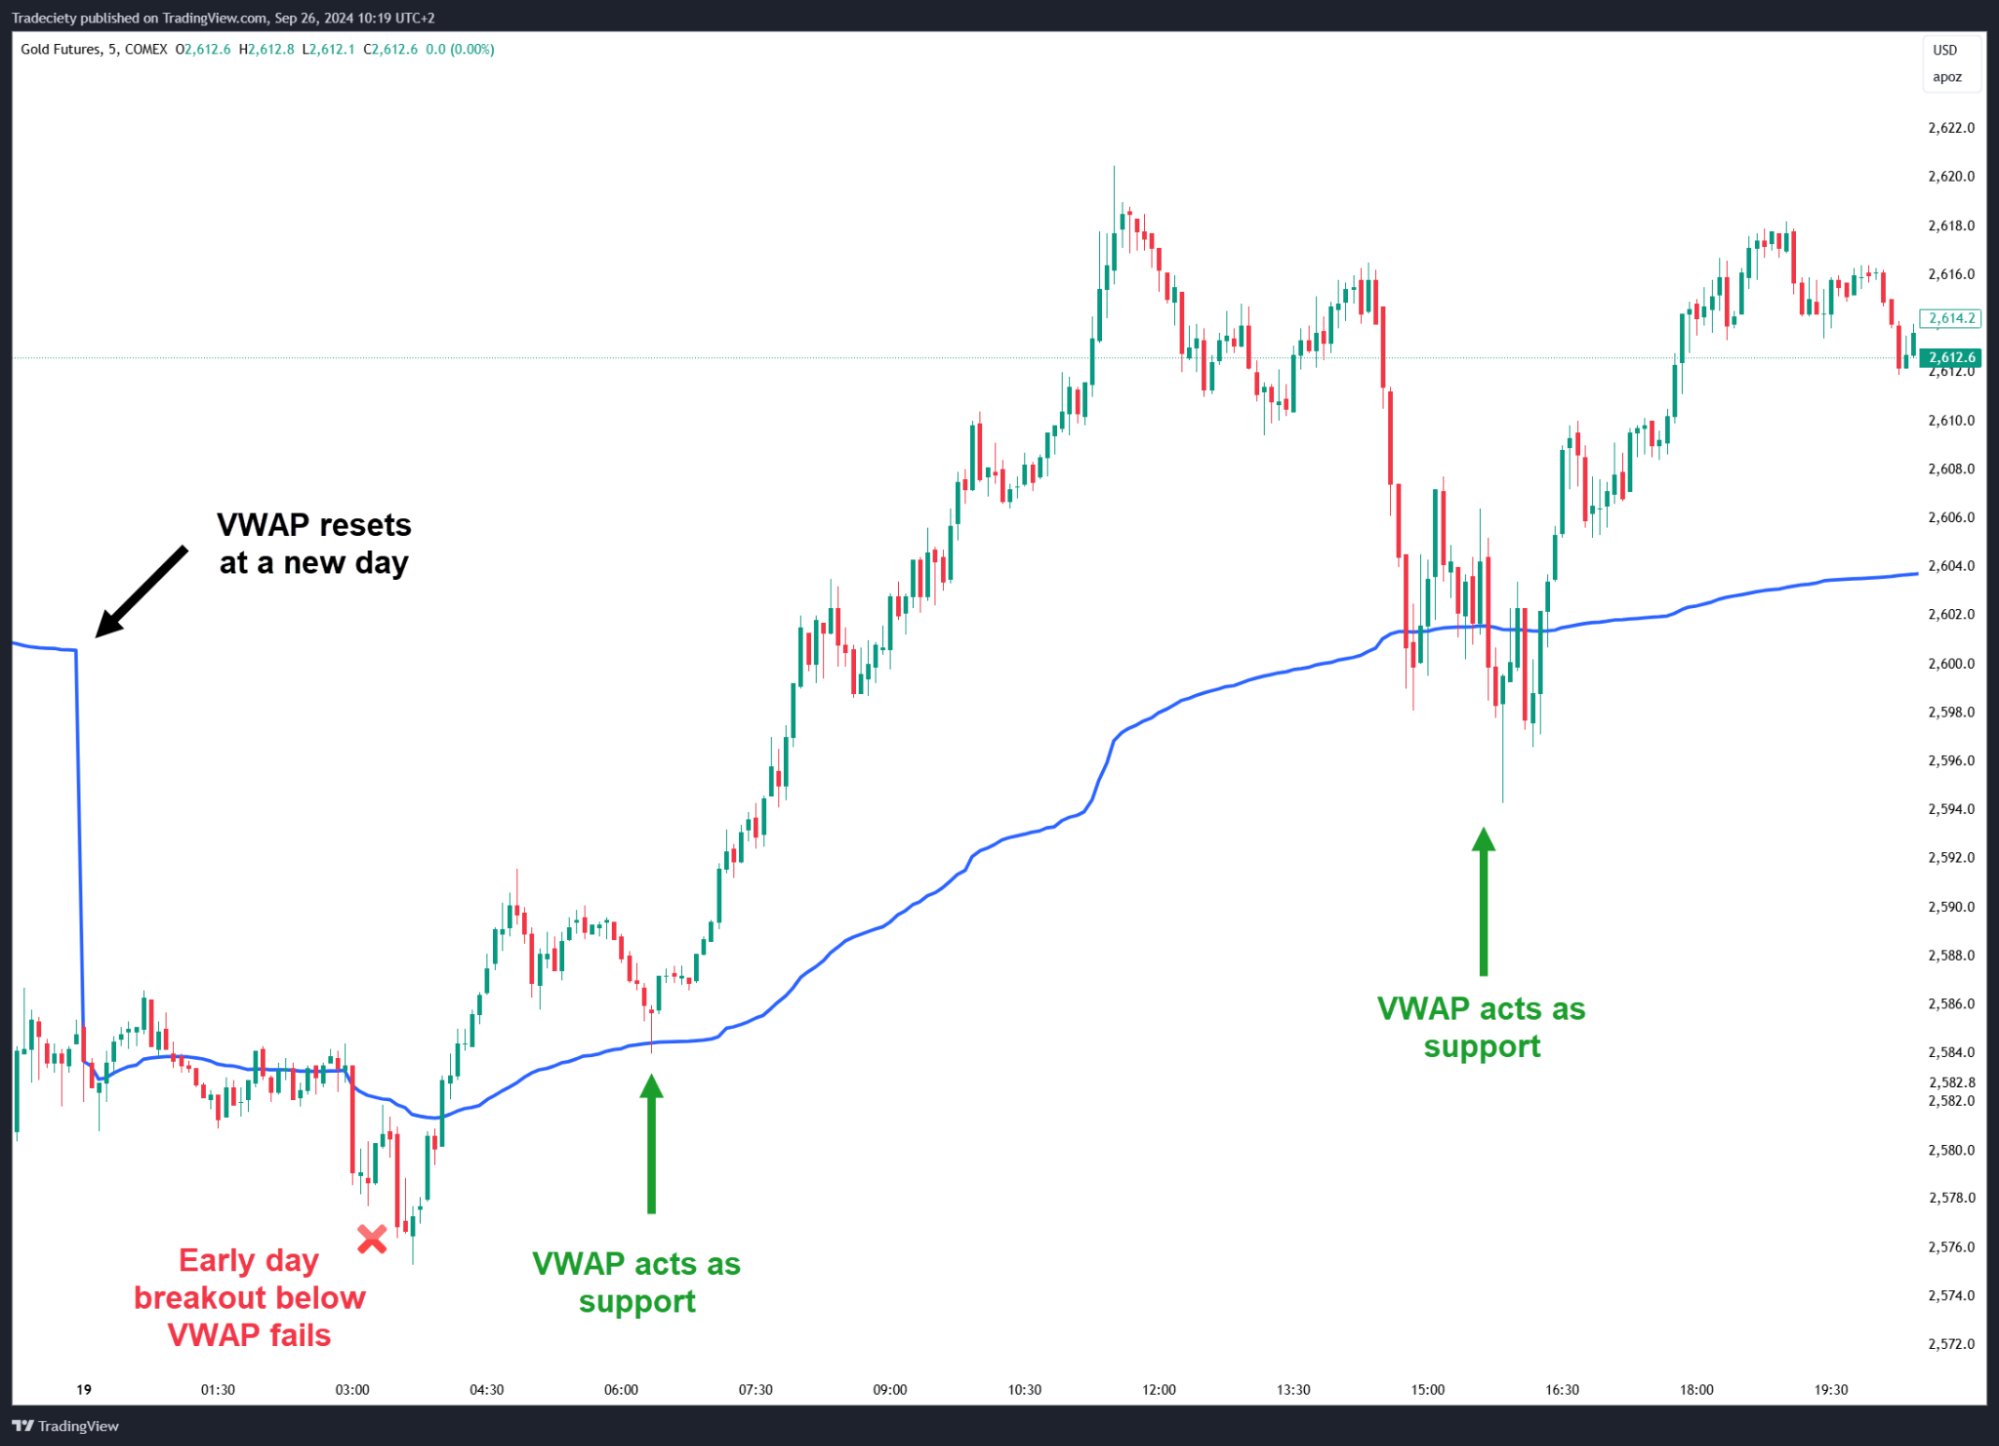
این محاسبه به صورت تجمعی در طول روز معاملاتی انجام میشود و در ابتدای هر روز معاملاتی بازنشانی میشود تا سیگنالی تمیز ارائه دهد. این بازنشانی روزانه تضمین میکند که VWAP منعکسکننده فعالیتهای معاملاتی جاری است و تحت تأثیر دادههای روزهای گذشته قرار نمیگیرد.
چرا استفاده از اندیکاتور VWAP در ترید اهمیت دارد؟
استفاده از اندیکاتور VWAP در ترید اهمیت زیادی دارد زیرا به معاملهگران، به ویژه معاملهگران درونروزی (intraday)، دیدگاهی منحصر به فرد از بازار ارائه میدهد که سایر میانگینهای متحرک قادر به ارائهی آن نیستند. این اندیکاتور با در نظر گرفتن حجم معاملات، به معاملهگران کمک میکند تا قیمت "منصفانه" یا "واقعی" یک دارایی را در طول روز معاملاتی شناسایی کنند. این امر به ویژه برای تریدرهای سازمانی که نیاز به خرید یا فروش حجم زیادی از سهام دارند، حیاتی است تا بتوانند معاملات خود را با حداقل تاثیر بر قیمت بازار انجام دهند.
علاوه بر این، VWAP میتواند به عنوان یک سطح حمایت یا مقاومت پویا عمل کند. زمانی که قیمت بالای VWAP قرار دارد، نشاندهنده کنترل خریداران است و میتواند به عنوان یک سطح حمایت عمل کند. برعکس، زمانی که قیمت پایینتر از VWAP قرار دارد، نشاندهندهی کنترل فروشندگان است و میتواند به عنوان یک سطح مقاومت عمل کند. این ویژگی به تریدرها کمک میکند تا نقاط ورود و خروج بهتری را شناسایی کرده و استراتژیهای بازگشت به میانگین (Mean Reversion) را به کار گیرند. همچنین، VWAP به معاملهگران کمک میکند تا عملکرد خود را ارزیابی کنند؛ اگر یک معاملهگر سهامی را پایینتر از VWAP بخرد، به این معنی است که با قیمتی بهتر از میانگین بازار خرید کرده است.
نحوه اضافهکردن اندیکاتور VWAP در تریدینگویو و متاتریدر
اضافهکردن اندیکاتور VWAP به پلتفرمهای معاملاتی مانند تریدینگویو (TradingView) و متاتریدر (MetaTrader) فرآیند نسبتا سادهای دارد و به تریدرها امکان میدهد تا از این ابزار قدرتمند در تحلیلهای خود بهره ببرند.
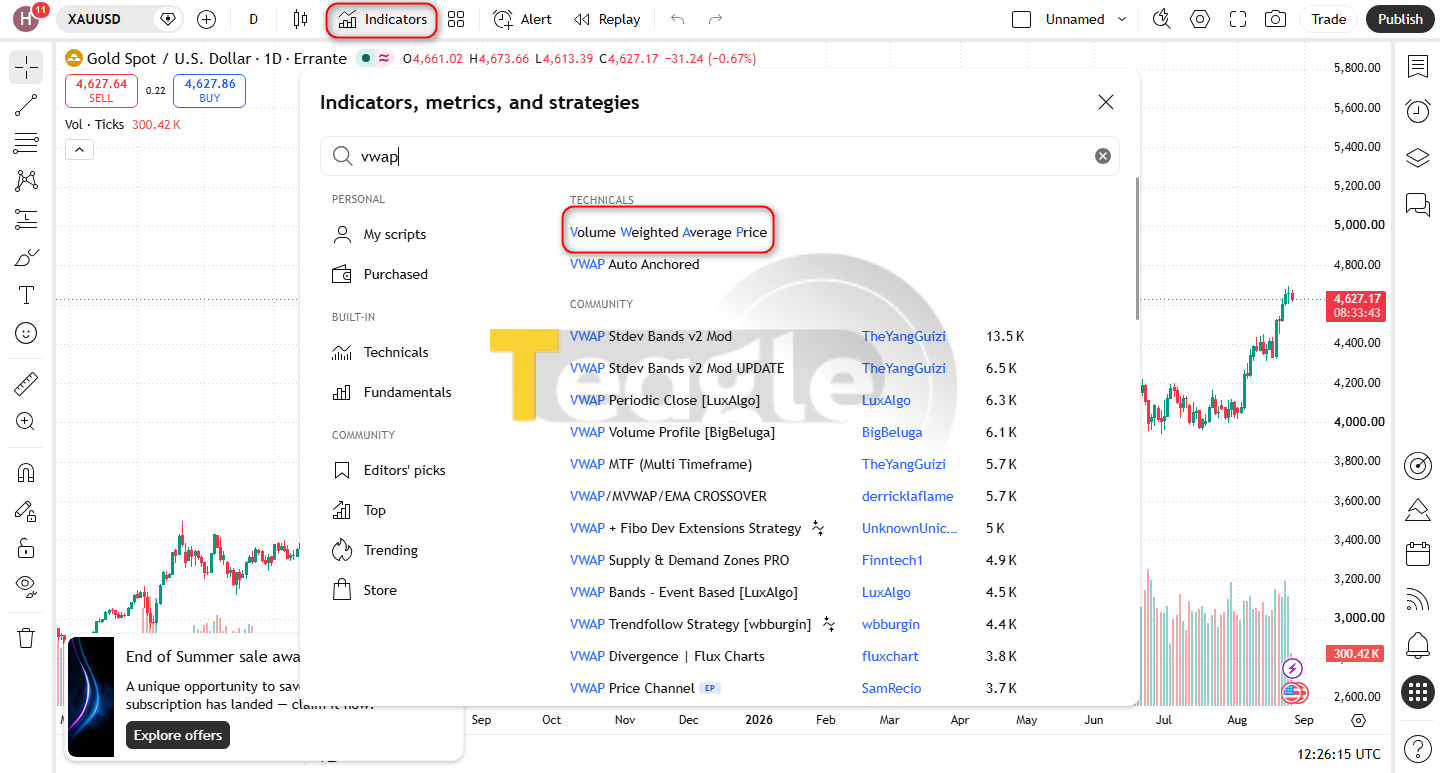
برای افزودن اندیکاتور VWAP در تریدینگ ویو (TradingView)، ابتدا باید نمودار دارایی مورد نظر خود را باز کنید. سپس، روی تب 'Indicators' در بالای صفحه کلیک کنید. در نوار جستجو، عبارت 'VWAP' را تایپ کرده و از نتایج جستجو، گزینهی داخلی 'Volume Weighted Average Price' را انتخاب کنید.
در مورد پلتفرم متاتریدر 4 (MT4) و متاتریدر 5 (MT5)، اندیکاتور VWAP به صورت پیشفرض در لیست اندیکاتورها وجود ندارد. برای اضافه کردن آن، باید یک نسخهی سفارشی (custom indicator) از VWAP را دانلود کرده و آن را به پوشهی 'Indicators' در دایرکتوری نصب متاتریدر خود اضافه کنید. پس از راهاندازی مجدد متاتریدر، میتوانید اندیکاتور را از بخش 'Custom Indicators' در پنجره 'Navigator' پیدا کرده و آن را به نمودار خود بکشید. سپس میتوانید تنظیمات مربوط به رنگ و ظاهر خطوط را مطابق با سلیقهی خود تغییر دهید.
بهترین استراتژیهای معاملاتی با اندیکاتور VWAP
اندیکاتور VWAP به دلیل ماهیت وزنی خود، ابزاری بسیار کارآمد برای توسعه استراتژیهای معاملاتی مختلف است. این اندیکاتور میتواند به معاملهگران در شناسایی جهت روند، نقاط ورود و خروج، و سطوح حمایت و مقاومت کمک کند.
استراتژی تشخیص جهت روند و احساسات بازار (صعودی یا نزولی)
یکی از کاربردهای اصلی VWAP، تشخیص جهت روند و احساسات کلی بازار است. زمانی که قیمت یک دارایی به طور مداوم بالای خط VWAP معامله میشود، نشاندهنده این است که خریداران کنترل بازار را در دست دارند و احساسات بازار صعودی است. این وضعیت میتواند سیگنالی برای ورود به موقعیتهای خرید باشد، به خصوص اگر قیمت پس از یک پولبک (pullback) به خط VWAP، دوباره به سمت بالا حرکت کند.
برعکس، اگر قیمت به طور مداوم پایینتر از خط VWAP معامله شود، نشاندهنده این است که فروشندگان کنترل بازار را در دست دارند و احساسات بازار نزولی است. در این حالت، معاملهگران میتوانند به دنبال فرصتهایی برای ورود به موقعیتهای فروش باشند، به ویژه اگر قیمت پس از یک حرکت اصلاحی به سمت VWAP، دوباره به سمت پایین برگردد. این استراتژی به تریدرها کمک میکند تا با جریان اصلی بازار حرکت کنند و از معاملات خلاف جهت روند اجتناب کنند.
استراتژی معامله بر اساس بازگشت به قیمت میانگین (Mean Reversion)
استراتژی بازگشت به میانگین (Mean Reversion) یکی دیگر از رویکردهای محبوب با استفاده از VWAP است. این استراتژی بر این ایده استوار است که قیمتها تمایل دارند به میانگین خود بازگردند. زمانی که قیمت یک دارایی به طور قابل توجهی از خط VWAP فاصله میگیرد (چه به سمت بالا و چه به سمت پایین)، احتمال بازگشت آن به سمت VWAP افزایش مییابد.
معاملهگران میتوانند از این استراتژی برای شناسایی نقاط ورود استفاده کنند. به عنوان مثال، اگر قیمت به شدت از VWAP فاصله گرفته و به باندهای انحراف معیار (Standard Deviation Bands) بالایی یا پایینی که معمولاً همراه با VWAP استفاده میشوند، برسد، میتواند نشاندهندهی شرایط اشباع خرید (overbought) یا اشباع فروش (oversold) باشد. در این حالت، معاملهگران میتوانند انتظار بازگشت قیمت به سمت خط VWAP را داشته باشند و بر اساس آن موقعیتهای معاملاتی خود را تنظیم کنند.
شناسایی نواحی حمایت و مقاومت دینامیک با VWAP
VWAP میتواند به عنوان یک سطح حمایت یا مقاومت پویا در طول روز معاملاتی عمل کند. این به این معنی است که برخلاف سطوح حمایت و مقاومت ثابت که بر اساس نقاط اوج و کف قبلی تعیین میشوند، VWAP با تغییر قیمت و حجم معاملات، به طور مداوم تغییر میکند.
زمانی که قیمت از پایین به سمت VWAP حرکت میکند و به آن میرسد، VWAP میتواند به عنوان یک سطح مقاومت عمل کند و قیمت را به سمت پایین برگرداند. برعکس، زمانی که قیمت از بالا به سمت VWAP حرکت میکند و به آن میرسد، VWAP میتواند به عنوان یک سطح حمایت عمل کرده و قیمت را به سمت بالا هل دهد. این ویژگی به معاملهگران کمک میکند تا پولبکها (pullbacks) و حرکات بازگشت به میانگین را شناسایی کرده و بدون پیچیدگی زیاد در نمودار، نقاط مهم را تشخیص دهند. باندهای انحراف معیار (Standard Deviation Bands) نیز میتوانند شرایط اشباع خرید یا اشباع فروش را در زمینهی تایمفریم و لنگر انتخابی نشان دهند.
ترکیب اندیکاتور VWAP با اندیکاتورهای مکمل (RSI و MACD)
برای افزایش دقت سیگنالهای معاملاتی، میتوان اندیکاتور VWAP را با سایر اندیکاتورهای تکنیکال ترکیب کرد. این ترکیب به معاملهگران کمک میکند تا تأییدیههای بیشتری برای تصمیمات خود به دست آورند و از سیگنالهای کاذب جلوگیری کنند.
به عنوان مثال، ترکیب VWAP با شاخص قدرت نسبی (RSI) میتواند بسیار مفید باشد. اگر قیمت بالای VWAP باشد و RSI نیز در منطقهی اشباع خرید نباشد، میتواند سیگنال خرید قویتری باشد. همچنین، اگر قیمت پایینتر از VWAP باشد و RSI در منطقهی اشباع فروش نباشد، میتواند سیگنال فروش قویتری باشد. ترکیب با میانگین متحرک همگرایی-واگرایی (MACD) نیز میتواند به شناسایی تغییرات مومنتوم (momentum) کمک کند. زمانی که خط MACD از خط سیگنال خود عبور میکند و این اتفاق همزمان با عبور قیمت از VWAP در جهت روند است، میتواند سیگنال ورود قویتری را ارائه دهد. همچنین میتوان VWAP را با سایر اندیکاتورها مانند پروفایل حجم (volume profile) تکمیل کرد.
کاربرد اندیکاتور VWAP در بازارهای مختلف (ارز دیجیتال، فارکس و بورس)
اندیکاتور VWAP به دلیل ماهیت وزنی خود که حجم معاملات را در نظر میگیرد، ابزاری چندمنظوره است که میتواند در بازارهای مالی مختلفی از جمله ارز دیجیتال، فارکس و بورس مورد استفاده قرار گیرد. با این حال، نحوهی کاربرد و میزان اثربخشی آن ممکن است بسته به ویژگیهای هر بازار متفاوت باشد.
در بازار بورس، VWAP به طور گستردهای توسط معاملهگران سازمانی و الگوریتمهای معاملاتی برای اجرای سفارشات بزرگ استفاده میشود. این معاملهگران سعی میکنند سهام را با قیمتی نزدیک به VWAP خریداری کنند تا از تاثیرگذاری زیاد بر قیمت بازار جلوگیری کرده و بهترین قیمت ممکن را به دست آورند. VWAP عمدتاً برای معاملات سهام مناسب است، اما میتواند در بازار آتی نیز کاربرد داشته باشد. در بازار ارز دیجیتال، که نوسانات قیمتی بالایی دارد و حجم معاملات میتواند به سرعت تغییر کند، VWAP میتواند به معاملهگران کمک کند تا سطوح قیمتی مهم را که بیشترین فعالیت معاملاتی در آنها رخ داده است، شناسایی کنند. این امر به ویژه برای معاملات درونروزی در ارزهای دیجیتال پرنوسان مفید است. در بازار فارکس، که حجم معاملات بسیار بالایی دارد و اغلب به صورت 24 ساعته فعال است، VWAP میتواند به معاملهگران کمک کند تا میانگین قیمت وزنی جفتارزها را در طول یک روز معاملاتی یا یک دورهی مشخص ارزیابی کنند. اگرچه VWAP در فارکس به اندازهی بورس یا ارز دیجیتال رایج نیست، اما میتواند برای شناسایی سطوح حمایت و مقاومت پویا و ارزیابی جهتگیری کلی بازار در تایمفریمهای کوتاهمدت مفید باشد.
مزایا و محدودیتهای استفاده از اندیکاتور VWAP در ترید
اندیکاتور VWAP ابزاری قدرتمند در تحلیل تکنیکال است که مزایای قابل توجهی برای معاملهگران دارد، اما مانند هر ابزار دیگری، محدودیتهایی نیز دارد که باید مورد توجه قرار گیرد. درک این مزایا و محدودیتها به معاملهگران کمک میکند تا از VWAP به طور موثرتری استفاده کنند.
یکی از اصلیترین مزایای VWAP این است که یک معیار عینی و وزنی از قیمت ارائه میدهد. با در نظر گرفتن حجم معاملات، VWAP تصویری دقیقتر از "قیمت منصفانه" یک دارایی در طول یک دوره معاملاتی ارائه میدهد، که این امر به ویژه برای معاملهگران سازمانی و الگوریتمهای معاملاتی برای اجرای بهینهی سفارشات بزرگ حیاتی است. VWAP میتواند به عنوان یک سطح حمایت یا مقاومت پویا عمل کند و به معاملهگران در شناسایی پولبکها و حرکات بازگشت به میانگین کمک کند. همچنین، این اندیکاتور در ابتدای هر روز معاملاتی بازنشانی میشود تا سیگنالی بدون اعوجاج و تمیز ارائه دهد، که آن را برای تحلیل در تایمفریمهای درونروزی (intraday) بسیار مناسب میسازد. قیمت بالاتر از VWAP نشاندهندهی کنترل خریداران است، در حالی که قیمت پایینتر از VWAP نشاندهندهی کنترل فروشندگان است.
با این حال، VWAP محدودیتهایی نیز دارد. این اندیکاتور عمدتاً برای تحلیل در تایمفریمهای درونروزی طراحی شده است و ممکن است در تایمفریمهای بلندمدتتر (مانند روزانه یا هفتگی) کارایی کمتری داشته باشد، زیرا در ابتدای هر روز بازنشانی میشود. همچنین، VWAP یک اندیکاتور تأخیری (lagging indicator) است، به این معنی که بر اساس دادههای گذشته محاسبه میشود و نمیتواند آینده را پیشبینی کند. علاوه بر این، در بازارهای کمحجم یا در زمانهایی که حجم معاملات بسیار پایین است، دقت VWAP ممکن است کاهش یابد. در نهایت، در حالی که VWAP یک اندیکاتور عینی است، استراتژیهای معاملاتی که معاملهگران بر اساس آن به کار میبرند، ذاتاً ذهنی هستند و هیچ راه درست یا غلط واحدی برای استفاده از آن وجود ندارد، که نیاز به تجربه و تفسیر معاملهگر را افزایش میدهد. در ادامه خلاصهای از مزایا و معایب این اندیکاتور آورده میشود.
|
مزایا |
محدودیتها |
|
در نظر گرفتن حجم معاملات |
مناسبتر برای معاملات درونروزی |
|
ارائه معیار عینی از قیمت |
تأخیری بودن اندیکاتور |
|
شناسایی حمایت و مقاومت |
کاهش دقت در بازارهای کمحجم |
|
شناسایی پولبک و بازگشت به میانگین |
وابستگی به تفسیر معاملهگر |
|
سنجش قدرت خریداران و فروشندگان |
ارائه نکردن سیگنال قطعی |
|
کاربرد در ارزیابی اجرای معاملات |
نیاز به ترکیب با ابزارهای دیگر |


مقالات مرتبط
نظرات کاربران

جدیدترین
 بارگذاری تصویر
 |رسانه هوشمند بازارهای مالی




سلب مسئولیت
کلیه مقالات، آموزشها، تحلیلها و محتواهای ارائه شده توسط تیگل متضمن هیچگونه پیشنهاد معاملاتی نیست و صرفاً جنبهٔ مطالعاتی و اطلاعرسانی دارد. این وبسایت نسبت به ضرر و زیان احتمالی کاربران هیچگونه مسئولیتی را نمیپذیرد. بازارهای مالی (فارکس، آپشنها، سهام، ارزهای رمزنگاری شده یا هر بازار تجاری دیگر) بهصورت بالقوه ریسکهای بسیاری دارند و افراد باید قبل از اقدام به هرگونه سرمایهگذاری مطمئن شوند که تجربه و دانش کافی را دارند. (مشاهده شرایط، ضوابط استفاده و سلب مسئولیت)